
Гормональна терапія для економіки. За що дали нобелівку-2026 і чому це не допомагає Україні
Цьогорічні лауреати нобелівки з економіки створили базу для інфляційного таргетування — моделі, якою послугується й НБУ. У чому цінність їхнього доробку та чи доцільний він для всіх країн?


12 жовтня 2026 р. "нобелівську" премію з економіки, а точніше премію Шведського центробанку з економічних наук пам'яті Альфреда Нобеля, присудили американським економістам Роберту Е. Голлу та Майклу Вудфорду за розробку "мікроекономічних підвалин для політики макроекономічної стабілізації".
Стабілізація економіки: зміна парадигми
Джон Хасслер, голова Нобелівського комітету з економіки, пояснив, що роботи цих вчених заклали теоретичну базу для моделей центральних банків. Передусім це модель інфляційного таргетування, тобто монетарної політики, спрямованої на утримання інфляції в горизонті ключової цілі (таргету). Лауреати отримали премію у розмірі 12 млн шведських крон, що еквівалентно приблизно $1,22 млн: ця сума буде поділена порівну.
Самій моделі інфляційного таргетування вже десяти років, але "нобелівська" премія й присуджується за наукові досягнення, надійно перевірені часом.
Додамо трохи біографічних даних. Роберт Е. Голл народився 1943 р. в Пало-Альто, штат Каліфорнія, США, отримав докторський ступінь у Массачусетському технологічному інституті (MIT) у 1967 р. Зараз працює професором Стенфордського університету.
Майкл Вудфорд народився 1955 р. в Чікопі, штат Массачусетс, США, теж отримав докторський ступінь у Массачусетському технологічному інституті у 1983 р. Зараз працює професором Колумбійського університету в Нью-Йорку.
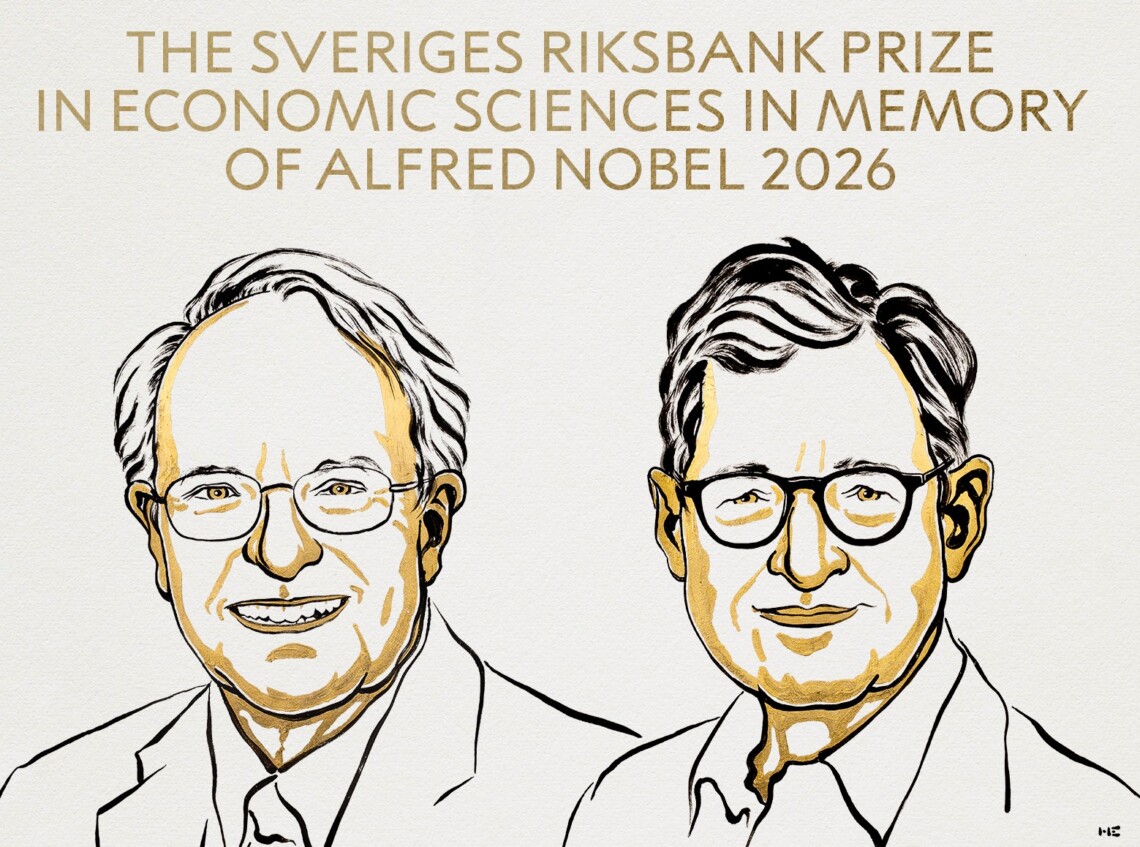
Ось як сам Нобелівський комітет обґрунтовує цьогорічний вибір: "Стимулювання або уповільнення економіки в потрібний момент може забезпечити стабільність і дозволити уникнути тривалих рецесій або неконтрольованої інфляції. Дослідження Роберта Е. Голла та Майкла Вудфорда спричинили кардинальну зміну підходів до політики стабілізації. Нові кейнсіанські моделі, що стали результатом їхніх досліджень, дають змогу пояснити та кількісно оцінити вплив політики стабілізації на економічні цикли і зараз використовуються центральними банками та міністерствами фінансів у всьому світі".
А ось і твердження, які уважні читачі регулярно помічають у ділових виданнях та під час публічних обговорень економічної політики:
"Центральний банк повинен знизити облікову ставку, щоб дати поштовх економіці".
"Уряд має стимулювати економіку шляхом збільшення наявного доходу домогосподарств і нарощування споживання".
"Для охолодження економіки необхідно підвищити відсоткові ставки або скоротити видатки, інакше ми втратимо контроль над інфляцією!"
Усі ці рекомендації стосуються інструментів стабілізаційної політики — заходів, які уряди та центробанки впроваджують для згладжування економічних коливань. Це може бути коригування центробанком облікової ставки або зміна урядом податків чи трансфертів (наприклад, допомоги на дітей) з метою впливу на купівельну спроможність домогосподарств.
"Мета стабілізаційної політики — зменшити економічні коливання (зміни рівня безробіття та темпів економічного зростання), щоб економіка не опинилася в стані високого безробіття чи неконтрольованої інфляції й не залишалася в ньому. Стабільний, рівномірний макроекономічний розвиток є кращим як для домогосподарств, так і для бізнесу, ніж ситуація, що нагадує "американські гірки" з глибокими спадами та стрімкими підйомами", — наголошують у Нобелівському комітеті.
У новій кейнсіанській парадигмі моделі будуються на мікроекономічних засадах — тобто за принципом "знизу вгору". Якщо попит надто низький, це призводить до високого рівня безробіття та низьких темпів економічного зростання, а якщо зависокий — економіка перегрівається та зростає інфляція. Коливання економічної активності можна згладжувати, стимулюючи попит (прискорюючи економіку), коли він низький, і стримуючи його (сповільнюючи економіку), коли він надмірний.
Цьогорічна премія — це визнання, що завдяки дослідженням Роберта Е. Голла та Майкла Вудфорда ми отримали кращі інструменти для подолання економічних спадів.
Наукові праці нових нобелівських лауреатів надали центральним банкам теоретичні засади для ухвалення рішень щодо облікової ставки: коли підвищувати її і коли знижувати. Але внесок Голла та Вудфорда цим не обмежується.
Учені сформували математичні моделі, які дозволяють визначити стан, в якому перебуває економіка: "вище тренду" (стадія перегріву) або "нижче тренду" (стадія охолодження). У першому випадку ключові ставки центробанків слід підвищувати, в другому — знижувати.
Крім того, вони заклали підмурки для формування бюджетної та фіскальної політик: коли збільшувати соціальні виплати і коли проводити їх секвестр: бюджетні соціальні виплати напряму впливають на загальний платоспроможний попит населення, тобто або сприяють зростанню економіки (на стадії охолодження економіки), або стимулюють зростання інфляції (на стадії перегріву). Так само і з фіскальною політикою: зниження податків на стадії охолодження економіки або підвищення на стадії перегріву.
Мета — згладжувати економічні цикли. Якщо ж цього не робити, економіка може на короткому інтервалі зростати, наприклад, на 8% і потім падати на 7% і навпаки. А в моделях Голла і Вудфорта, ВВП має зростати на рівні 2–3% за досить низької інфляції протягом десятиліть. Їхні дослідження особливо важливі зараз, коли світова економіка переживає рімейк близькосхідної кризи 70-х років минулого століття.
До речі, саме під час нафтових кризи 1970-х і зародився новий підхід до стабілізації економіки. Тоді вявилося, що взаємозв’язки між макроекономічними показниками менш стабільні, ніж вважалося раніше. Інфляція зростала попри збільшення безробіття, а зв’язок між доходом і споживанням був не таким міцним. Це означало, що політика стабілізації не спрацьовувала: заходи стимулювання застосовувалися надмірно й невчасно.
"Впливові економісти, зокрема Роберт Е. Лукас-молодший (лауреат премії з економічних наук 1995 р.), стверджували, що проблема кейнсіанської політики стабілізації полягала саме в припущенні про стабільність взаємозв’язків між макроекономічними показниками. …Інфляція визначається рішеннями щодо ціноутворення, які приймають тисячі окремих підприємств. Сукупне приватне споживання ґрунтується на рішеннях мільйонів домогосподарств, а рішення окремих підприємств і працівників визначають обсяги виробництва. Зрозуміти макроекономічні явища можна лише шляхом вивчення поведінки окремих економічних суб’єктів та її сукупного аналізу", — зазначили в Нобелівському комітеті, пояснюючи роль мікроекономіки в розробці політики макроекономічної стабілізації.
Корисно одним, шкідливо – іншим: кейс України
Описана вище "критика Лукаса" в кінцевому підсумку і привела до появи робіт Голла та Вудфорта, а відтак і до монетарної політики сучасних центробанків. Але тут ми підходимо до цікавого висновку: що добре для розвинутої країни, то може бути шкідливим для розвиткової — звісно, на певному етапі. І в такому випадку моделі Голла та Вудфорта можна порівняти з гормональною терапією, яка зупиняє зростання молодого організму.
Наприклад, монетарна концепція, яку реалізує НБУ, повільно, але впевнено заводить економіку в глухий кут. Здавалося б парадоксальна ситуація: цінова стабільність має призвести до зростання інвестицій та економіки загалом (йдеться про період до повномасштабної війни). Але так і не призвела. Чому?
Доступна відповідь на таке складне питання: норма прибутковості інвестицій. Якщо ти динамічно розвиваєшся, то й ціни зростають: на сировину, на робочу силу, на інші фактори виробництва. Якщо ж ти ще не пройшов стадію динамічного розвитку, але при цьому активно обмежуєш монетизацію економіки, то разом із низькою інфляцією отримуєш і мінімальну внутрішню норму рентабельності.
Знову ж таки, висловлюючись метафорично, це як для збереження підліткового голосу провести гормональну терапію. Все втрачає сенс: банківський депозит, невеликий приватний бізнес, залучення інвестицій. Навіщо залучати гроші? Для отримання мінімальної рентабельності при колосальних ризиках?..
При цьому кредитна ставка банків перебуває на високому рівні, щоб компенсувати стелю ризиків в економіці. Але мало хто бере кредити, бо рентабельність бізнесу має бути вищою за кредитну ставку, інакше це шлях до банкрутства (ефект фінансового важеля). Як наслідок, нове кредитування в Україні майже повністю зупинилося.
У таких країнах, як наша, таргетувати слід не тільки інфляцію, а й складніші процеси, які описуються більш композитними моделями: оцінювати потрібно рівень ризиків і відповідні цим ризикам ставки, а також завантаження потенційних потужностей економіки, зокрема і норму прибутковості приватного інвестора. Тоді політика НБУ сприятиме інвестиціям та економічному зростанню. І рівень прибутковості інвестора буде знижуватися пропорційно темпам зменшення ризиків у країні.
У наявній парадигмі "силове" зниження інфляції призведе не до збільшення приватних інвестицій, а до критичного падіння норми прибутковості інвестора, який ще працює, а отже, до протилежного результату — стагнації приватних інвестицій (окрім фінансового сектору, який стає більш привабливим для інвесторів внаслідок жорсткої монетарної політики саме в розвитковій країні).
У Європі про це писав французький економіст єгипетсько-ізраїльського походження Еммануел Фархі, який, на жаль, помер молодим і свого "Нобеля" вже не отримає. Суть його дослідження коротко можна описати в такий спосіб. "Крива Філліпса" зламалася і більше не відображає взаємозалежність між інфляцією та рівнем зайнятості. Зате з'являються складніші моделі факторної конкурентоспроможності щодо кривої пропозиції. Раніше вважалося, що монетарна політика не може впливати на продуктивність праці. Прийнято було стверджувати, що центральний банк може стимулювати лише попит, послаблюючи монетарну політику та збільшуючи затребуваність робочої сили. Але насправді м'яка монетарна політика може впливати і на продуктивність праці. Як це відбувається? За інфляції зростають не тільки номінальні зарплати, а й збутові ціни. Це призводить до того, що ресурси економіки перетікають у ефективніші виробництва, а фірми з невеликими націнками активно модернізуються. Що м'якша монетарна політика центрального банку, то ефективніше розподіляються ресурси в економіці і то швидше зростає продуктивність. Важливо, що рівень відгуку економіки на інфляційний імпульс у цій моделі на 70% вищий, ніж за мейнстримного стимулювання економіки через механізм сукупного попиту.
Якби Фархі взяв дані України, він знайшов би тут ідеальне підтвердження своєї теорії, коли в 2016–2018 рр. реальна зарплата та капітальні інвестиції зростали, а інфляція при цьому була вищою за 10%. Учений казав, що його модель підходить для незавантажених економік, тобто і для економіки України.
По суті у 2016–2022 рр. НБУ, застосовуючи модель інфляційного таргетування, активно руйнував факторну конкурентоспроможність нашої економіки, яка "проклюнулась", як не парадоксально, саме після валютного та інфляційного шоку 2015–2015 рр.: внутрішній ринок став менш доступним для імпорту, що сформувало імпульс для зростання національного виробництва.
Інфляційне таргетування для розвиткових країн
Для розвиткової країни важлива не тільки динаміка інфляції, але й її зв'язок із волатильністю відносних цін. Висока інфляція теоретично вбиває довгострокове інвестування. Але моделі для розвинених країн і країн з ринками, що розвиваються, дають різні порогові значення "правильної інфляції" у вигляді цінового таргету. Як правило, для розвинених країн ця величина суттєво нижча.
З цього приводу економісти Мохсін С. Хан і Абдельхак С. Сенхаджі, які багато років пропрацювали у Міжнародному валютному фонді (МВФ), опублікували спільне дослідження "Порогові ефекти у відносинах між інфляцією та економічним зростанням". Вони визначили, що для розвиткових країн граничне значення інфляційного таргету становить 7–12%, для розвинених — 1–3%. А Стефан Кремер, Олександр Бік та Дітер Науц у дослідженні впливу інфляції на економічне зростання, опублікованому в науковому журналі Empirical Economics у 2013 р., встановили навіть вищі порогові рівні: 2,5% для розвинених країн та 17% для країна з ринками, що розвиваються.
Це означає, що рівень порогової інфляції в такій країні, як Україна, для забезпечення зростання реального ВВП на 5%+ має бути, наприклад, 8–10%, а не 5%, як зараз (без змін ще з часів до повномасштабного вторгнення). Тоді б нинішня інфляція в Україні на рівні 8–10% передбачала би не наджорстку монетарну політику НБУ з обліковою ставкою на рівні 16%, а нейтральну ставку на рівні 10%, що суттєво і позитивно вплинуло б на рівень кредитування реального сектору економіки.
Отже, наукові досягнення Голла та Вудфорта — це не тільки перевірена практикою модель для розвинутих країн, але й привід для дискусій щодо аналогічних моделей у країнах, що тільки розвиваються. Зокрема, й в Україні.


