
Страховка от кризиса. Как собрать новую промышленность из тысячи мини-заводов
Остановка масличных гигантов и меткомбинатов, дефицит электричества и угроза рецессии сигнализируют о структурном кризисе. Больше нельзя полагаться только на сферу услуг или на крупные, но уязвимые заводы. Стране нужна новая модель роста


На пороге рецессии
Среди ключевых признаков композитного кризиса, к которому приближается украинская экономика, можно выделить:
- падение промышленного производства: в целом по итогам января–сентября 2026 г. оно составило -1,9% (по сравнению с аналогичным периодом прошлого года);
- угрозу снижения ВВП и вхождения экономики в рецессию по итогам ближайших двух кварталов;
- кризис на рынке труда;
- галопирующую инфляцию — 12,5% (согласно прогнозу НБУ по итогам 2026 г.);
- энергетический кризис, включая удорожание импортируемого горючего.
Посмотрев на перечень негативных вызовов, можно заметить, что почти все они существенно связаны между собой: решение одного приведет к решению другого и так далее. Логическую последовательность может представить так: выход промышленности на тренд роста – преодоление рецессии в экономике и возобновление роста ВВП – преодоление кризиса на рынке труда – запуск новой модели энергетики. Только инфляция (особенно небазовая) здесь является относительно внешним фактором и может быть преодолена за счет увеличения внутреннего предложения товаров национального производства, то есть косвенно благодаря решению проблемы номер один (падения промпрозводства).
Если ситуацию не изменить, то процесс деиндустриализации войдет в необратимую фазу, с постоянным ростом импорта и отрицательного сальдо торгового баланса, которое может ухудшиться до -$60 млрд, -$70 млрд и -$80 млрд в 2026–2028 гг. Соответственно, на эту сумму будет сокращаться итоговый ВВП.
Итак, экспорт в Украину входит в фазу структурного кризиса. В частности, наши флагманы масложировой отрасли останавливают работу. Речь идет о таких компаниях, как:
- "Кернел" (крупнейший производитель и экспортер подсолнечного масла в Украине, бренды "Стожар", "Щедрый Дар", "Чумак") — полностью приостановил работу всех своих маслоэкстракционных заводов и прекратил закупку семян;
- "Дельта Уилмар Украина" — приостановила работу всех производственных мощностей, включая маслоэкстракционный завод в Одесской области;
- Нежинский жиркомбинат (Черниговская область);
- Завод "Потоки" (корпорация "Алеф", Днепр).
В этой отрасли потеря экспортной выручки может составить до $5 млрд в год, а десятки тысяч сотрудников будут либо сокращены, либо переведены на минимальную зарплату.
Но речь, конечно, не только о масличной отрасли. Например, еще раньше начали останавливаться активы горно-металлургического комплекса (ГМК): меткомбинаты в Кривом Роге, Запорожье, горно-обогатительные комбинаты (ГОК), добывавшие и экспортировавшие железную и марганцевую руды.
Где искать драйверы роста
Перечислим еще имеющиеся у нас факторы экономического роста.
До большой войны в Украине почти не было факторов, связанных с производительностью труда (выше, чем у конкурентов), а единичные исключения лишь подтверждали общее правило. Не было и инновационного фактора конкурентного преимущества: мы так и не получили новые технологии, которых нет в других странах. В основном нашими факторами конкурентоспособности были факторные стимулы (о них ниже).
Здесь следует упомянуть, что Всемирный экономический форум в Давосе ранее распределял страны по уровню конкурентоспособности на три корзины.
- те, которые применяют инновации;
- те, которые основываются на производительности труда;
- факторные.
Мы всегда были в последней, факторной корзине, с медленным перетоком во вторую. В прошлые периоды к факторным критериям конкурентоспособности у нас можно было отнести: в целом устаревший индустриальный потенциал времен УССР, природные ресурсы и человеческий капитал (образование, наука, технические навыки и компетенции).
Сейчас индустриальное ядро УССР почти полностью разрушено, а уровень человеческого капитала быстро падает.
При этом почти не использованы такие механизмы развития, как создание нескольких флагманских точек роста, например в секторе переработки сырья и ОПК. Речь идет о создании четырех-пяти защищенных государством внутренних кластеров развития (межсекторальных и межотраслевых). Иначе единственным драйвером будет оставаться третичный сектор экономики (услуги + торговля), составляющий 70% ВВП и примерно столько же на уровне занятости.
К рекомендациям следует добавить и проект создания промышленных платформ возле украинских АЭС.
Однако самый большой эффект может дать запуск национальной программы малой индустриализации — о ней и поговорим подробно.
Малая индустриализация для Украины
По нашему мнению, малая индустриализация может быть создана по следующим принципам:
- сетевоцентичность — сочетание разветвленной сети и централизованного ядра спроса (преимущественно это касается сектора ОПК);
- децентрализация — широкая географическая ветвь бизнеса, максимально "впитывающая" региональные производительные силы (человеческий капитал, энергетические, природные, логистически-транспортные ресурсы);
- рассредоточенность — "малые цели", которые сливаются с экономическим ландшафтом;
- малоформатность – организация одно-, максимум двухцеховых производств.
В своей основе малая децентрализованная индустриализация должна опираться на аналогичную децентрализованную энергетическую сеть. Ключевая задача здесь — сделать так, чтобы сеть малой рассредоточенной энергетики полностью соответствововала слепку в виде децентрализованной малой индустриализации.
Кроме того, малая индустриализация + децентрализованная энергетика должны опираться на новую образовательную политику: создание профессионально-технических центров обучения и переквалификации персонала.
Вот параметрические данные такой модели:
- энергетический базис — 4 ГВт малой рассредоточенной энергетики;
- новая системы технического образования — 5 тыс. выпускников в год (технических и технологов);
- малая индустриализация состоит из 1000 новых одно- и двухцеховых предприятий;
- средняя численность одного предприятия — 250 человек; общее количество персонала — 250 тыс. человек;
- совокупный объем выручки — 40 млрд евро, совокупный вклад в ВВП — 20 млрд евро (10% ВВП);
- темпы роста сектора малой индустриализации на уровне 5%+ в год.
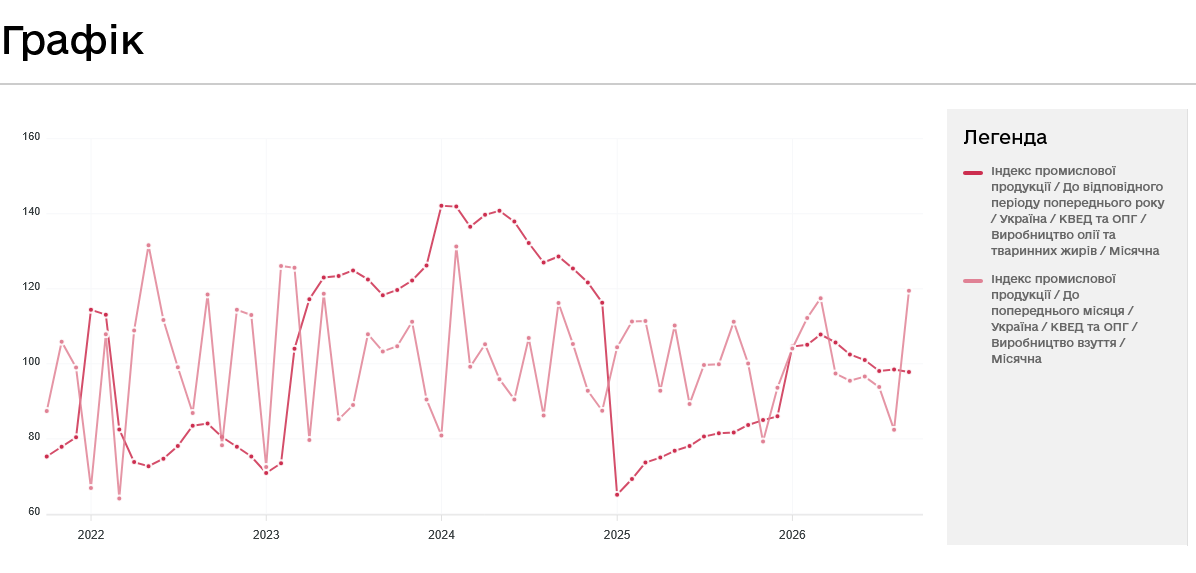
Секторы промышленности, которые больше базируются на малом и среднем бизнесе, часто имеют более "выпрямленную" среднюю динамику роста по сравнению с секторами, в которых доминируют крупные компании. Например, это видно, если сравнить динамику производства растительного масла и обуви (тут и далее — данные Госстата):
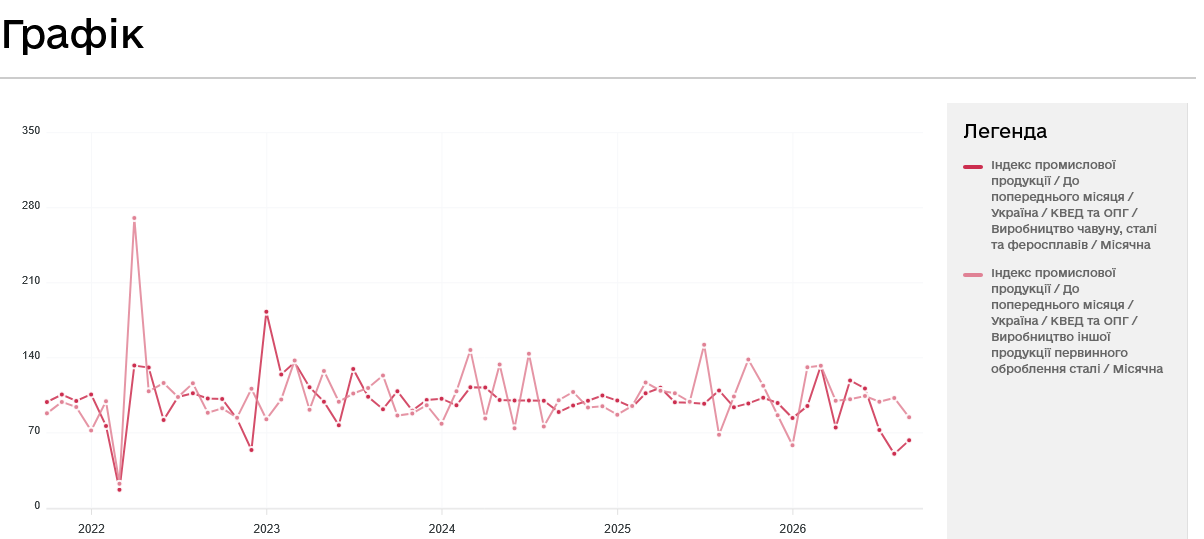
В свою очередь пики восстановления в металлообработке более выражены (это связано с динамикой внутреннего спроса) и часто противоположны объемам выплавки чугуна и стали. Что можно объяснить так: выплавка зависит от каналов экспорта, и когда они каналы блокируются, металл используется больше во внутренней металлообработке (этот сектор получает сырьевой импульс). То есть, внутренняя обработка зависит от программ стимулирования спроса и программ развития промышленности, в частности ОПК, а не от каналов морского экспорта.
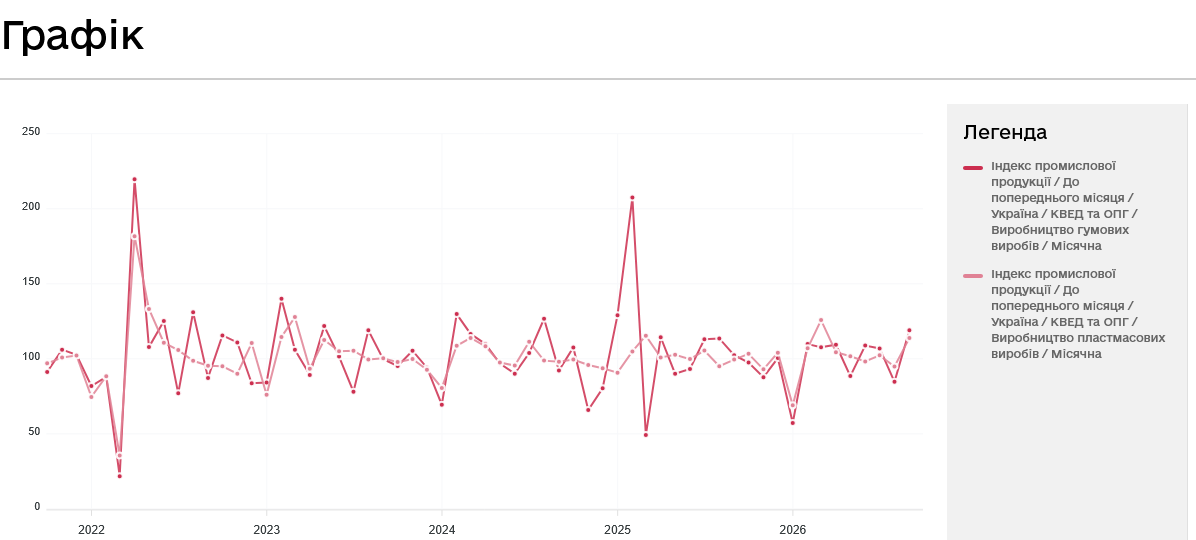
А если сравнить производство резины и пластмасс (оба сектора базируются на МПБ), можно увидеть синхронизацию темпов роста/падения:
Конференция по развитию и инвестициям при ООН (ЮНКТАД) определила следующие тренды промразвития в мире: ГПСС (глобальные производственно-сбытовые системы), развитие экономики знаний, обеспечение конкурентных позиций.
Малая индустриализация и есть одна из таких ГПСС, а новые технические и технологические центры обучения — элемент экономики знаний даже во время войны.
Около 90% вариантов современной промышленной политики предусматривают подробную проработку инструментов инвестиционной политики — прежде всего стимулов и требований к показателям деятельности инвесторов, особых экономических зон (ОЭЗ), мер поощрения и упрощения процедур инвестиционной деятельности.
Малая индустриализация должна стать такой ОЭЗ, принадлежность к которой определяется не по географическому принципу, а по функциональному.
На практике свыше 80% мер инвестиционной политики в мире ориентированы на промышленную систему (обрабатывающую промышленность, дополнительные услуги и промышленную инфраструктуру). Большинство из них охватывает целый ряд отраслей, а примерно десятая часть нацелена на конкретные отрасли обрабатывающей промышленности.
ЮНКТАД выделяет три основных категории промышленной политики:
- наращивание промпотенциала,
- сокращение отставания от развитых стран,
- стратегии, реализуемые с прицелом на научно-промышленную революцию.
Приблизительно 40% применяемых промышленных стратегий ориентированы на развитие конкретных отраслей (вертикальные стратегии). Более 30% стратегий — это горизонтальные меры стимулирования, то есть упор делается на повышении отраслевой конкурентоспособности и наверстании отставания по сравнению с общемировым уровнем развития. Еще 25% национальных стратегий направлены на адаптацию внутренней промышленности к параметрам нового технологического уклада.
Наш путь малой индустриализации — это наращивание промышленного потенциала и горизонтальные меры стимулирования.
Впрочем, малую индустриализацию не стоит путать с металлургическим производством "в каждом доме" во времена Мао Цзэдуна в КНР. Доля малой индустриализации в мире сейчас превышает 50% в общей структуре промпроизводства. Малая индустриализация — это производство продуктов питания, комплектующих для ОПК, строительных материалов, электротехники и электроники, полимеров, пластмасс, резины, красок, химической продукции, промышленных товаров.
Мини-заводы — это также и производство металла, но без доменных печей. Они производят металл за счет переплавки металлолома в сталеплавильных установках (на газе или электричестве). Такие заводы могут не только давать металлические заготовки, но и изготавливать из форм готовые металлические изделия, в частности для предприятий ОПК. Учитывая большое количество металлолома в Украине, такой формат производства металла в условиях остановки металлургических гигантов достаточно перспективен.
Кроме того, соответствующие производства могут быть географически распределены, а не сконцентрированы в больших городах. Небольшие метпредприятия технологически не нуждаются в коксе и железной руде (с учетом дефицита коксующегося угля в Украине это можно назвать конкурентным преимуществом на данном этапе развития). Еще больше перспектив у мини-заводов по обработке металла.
Такой формат также подходит для производства кирпича, бетона, продуктов питания, одежды и обуви.
Преимуществом есть возможность применения модульных установок и блочных производственных комплексов. То есть малая индустриализация может стать драйвером для развития производства типовых блоков и модулей по принципам промышленного франчайзинга (мини-заводов). Предприниматель может получить льготный кредит на капитальные вложения, упрощенную процедуру выделения земельного участка и подключение к инженерным коммуникациям и типовой модуль или производственный блок для определенного вида производства. [Кстати, модульность часто недооценивается как фактор успеха больших проектов, как, например, разработка оружия, — "ДС"].
Естественно, малая индустриализация не заменит большую и не сможет компенсировать выпадающие объемы экспорта. Но у нее другие задачи: сокращение импорта, формирование устойчивого рынка труда, а также диалектическая взаимосвязь с новой системой энергетики и профессионального образования. Это, так сказать, страховочный трос нашего экономического роста.


