
Прильоти по економіці. Чому в Україні можуть лишитися лише дві "живі" галузі
Контури економічної кризи в Україні почали набувати реальних абрисів. Серед причин — суміш факторів: від екологічного податку в Євросоюзі, помилок українського уряду й НБУ до зміни векторів дронових і ракетних ударів ворога


Розпочнемо з аналізу нової структури економіки, яка стала формуватися ще до повномасштабної війни.
Оновлена структура української економіки
Зазвичай промисловість у нас сприймають як ключовий сектор економіки. Це, так би мовити, фантомні смислові болі минулого століття. Справді, основну частину ВВП у XX ст. становив вторинний сектор економіки, тобто промисловість. В індустріальній економіці ключову роль відігравали фактори, що зумовлювали зростання індустріального ядра, зокрема, видобуток нафти, вугілля, залізної руди (ці галузі відносилися до первинного сектору економіки).
Але у XXI ст., в умовах постіндустріальної економіки, ключовим стає третинний сектор — послуги. А для нього потрібні люди, споживачі та генератори знань/інформації одночасно. Саме тому людей часом називають "нафтою" XXI ст.
Тож глобальна конкуренція зараз відбувається у форматі Alibaba проти Amazon чи Facebook проти TikTok.
Ще одне спостереження: різке скорочення чисельності населення в сучасних економічних моделях призводить лише до бідності мешканців таких країн. Моделювання економічних процесів зараз відбувається на базі трисекторальної концепції економіки Фішера — Кларка. Згідно з нею, економіка сучасного типу складається з трьох основних секторів:
- Перший, або первинний — це видобуток корисних копалин та сільське господарство.
- Вторинний — виробничий сектор.
- Третинний — сфера послуг, наука, освіта та медицина.
У класичній роботі "Умови економічного прогресу" Колін Кларк дійшов таких висновків: зі зростанням доходу на душу населення, відносний попит на продукцію первинного сектора (насамперед на продукти сільського господарства) зменшується.
Що стосується промислової продукції, то тут залежність не лінійна, а параболічна: що більший дохід на душу населення, то спершу вищий відносний попит на промислові товари, але потім починається зниження.
Що ж до послуг — то тут знову лінійний взаємозв'язок, але якщо з сільськогосподарською продукцією вона зворотна, то у випадку з послугами — пряма: що вищий дохід, то більший попит і він тільки зростає.
Отже, ключове завдання структурної перебудови економіки під час війни — пов'язати стратегію формування споживчих витрат населення із зміною структури економіки. Адже третинний сектор у контексті балансів валового внутрішнього продукту тісно взаємопов’язаний із динамікою вторинного сектору (промисловості). Так, у випадку випадання національної промисловості будь-яке стимулювання внутрішнього платоспроможного попиту спровокує лише збільшення обсягу імпортних товарів, а аграрна продукція шукатиме зовнішні ринки збуту, бо внутрішній буде замалим для обсягів агровиробництва. Одночасно зростання імпорту посилює залежність країни від зовнішньої фінансової допомоги.
Кожна економіка у своєму розвитку проходить через кілька етапів, коли домінує первинний сектор (доіндустріальний тип), вторинний (індустріальний) та третинний (постиндустріальний). Жан Фурастьє у книзі "Велика надія XX століття" сформулював цей перехід залежно від структури зайнятості штатних працівників. У доіндустріальному типі економіки третинний сектор охоплює лише 10% працівників, в індустріальному — 20%, а в постіндустріальному — 70%.
Якщо розподілити ВВП України у 2026 р. за трьома секторами, то на первинний сектор припадає 10%, на вторинний — 20% на третинний 70%. Таким чином, за структурою валового продукту ми перебуваємо в постіндустріальній фазі розвитку.
Розширення третинного сектора до 70% ВВП за незмінного промислового та сільськогосподарського потенціалу під час війни додало нам орієнтовно до $50 млрд приросту ВВП на базі імпортних товарів (попри те, що імпорт вираховується з показника валового продукту). Цього досягнули без істотних капітальних вкладень лише на факторі зовнішньої допомоги.
Сфера послуг і торгівлі для сучасної України — це 70% ВВП, понад 70% робочих місць та 80% податкових надходжень.
За наявності широкого спектру ризиків війни, повільної трансформації базового технологічного укладу та низьких темпів капітальних вкладень (зокрема з боку бізнесу, держави та зовнішніх інвесторів), Україні не доводиться розраховувати на швидке зростання.
Потенціал секторів і нова політика
Можливість побудови динамічної моделі зростання в умовах війни на рівні 5%+ була упущена урядом у 2023–2025 рр. Ключове завдання станом на зараз — не допустити падіння. Розглянемо потенціал і внесок секторів.
Найшвидшими темпами капіталізується економіка на базі первинного сектора (з урахуванням логістичної кризи та обмеженості нашого природного потенціалу ця модель для нас недоступна).
Відносно високими темпами економіка капіталізується на базі зростання промислового сектору (особливо ОПК) — російські повітряні удари частково нівелювали і цей фактор.
Українська економіка під час війни наростила валютний показник ВВП до понад $200 млрд здебільшого на базі третинного сектору (торгівля та послуги), хоча цей процес був повільним.
Швидкі темпи зростання у вторинному секторі (промисловість) зараз можливі лише за умови інноваційної перебудови та нарощування капітальних інвестицій — а ці фактори з’являться вже після війни і те за умови зміни базової управлінської парадигми. Нинішній рівень технологічного розвитку України практично вичерпав себе.
А досягти зростання у третинному секторі економіки можна лише за рахунок скорочення міграції та переходу у формат малих і середніх операторів ринку за умови, що вони не перейдуть у тінь (а тому цим економічним агентам треба запропонувати привабливу податкову модель). Крім того, для посилення такої моделі потрібна нова прокейнсіанська промислова політика у вигляді малої, мережевої індустріалізації.
Анатомія ВВП: де падіння, а де зростання
А тепер проаналізуємо статистичні дані.
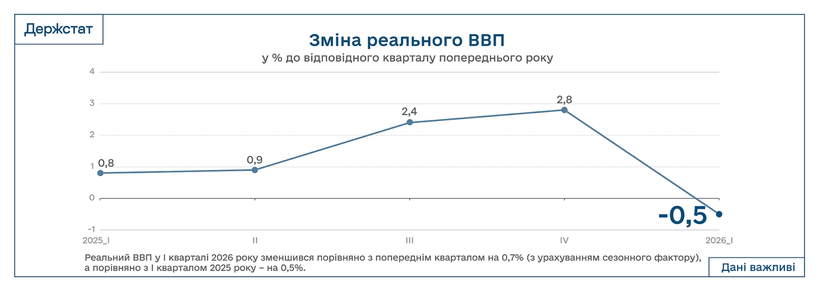
У першому кварталі цього року ВВП України впав на 0,5%, у другому — зріс на 0,4%. Найімовірніше, падіння відновиться за підсумками третього або четвертого кварталів.
Індекси фізичного обсягу ВВП до відповідного періоду минулого року, % у постійних цінах 2021 р.
Як показує таблиця вище, за підсумками перших двох кварталів 2026 р. зафіксовано падіння у таких галузях економіки як сільське господарство, постачання електроенергії/газу (внаслідок деіндустріалізації), будівництво, транспорт і логістика, наука, операції з нерухомістю, освіта (за рахунок різкого скорочення молоді), продукти та послуги домашніх господарств. Глибина падіння — від 1–2% до більш як 10%.
Зростання зафіксовано у таких секторах економіки як добувна та переробна промисловості (на жаль, це зміниться у III кварталі через зупинку ГЗК та меткомбінатів).
На 4–5% збільшується оптова та роздрібна торгівля (динаміка також буде переглянута в III і IV кварталах).
Зростає сектор адміністративних послуг, державного управління та оборони.
Але чемпіон — сектор фінансів, який у II кварталі зріс на 27,8% (!!!), передусім за рахунок лобізму банківського сектору та монетарної політики НБУ (підвищення облікової ставки та утриманні її на надвисокому рівні).
Сектор ІТ демонструє майже нульову динаміку.
Отже, у III і IV кварталі до падаючих галузей економіки додадуться нові, такі як видобувна та переробна промисловість (через зупинку ГЗК та меткомбінатів). Оптова та роздрібна торгівля можуть суттєво знизити темпи зростання (через удари по складах, ТРЦ тощо). Продовжить зростати лише сектор державного управління (військові витрати) та банківська система (яка обслуговує фінансові транзакції).
Якщо нічого не змінити, в Україні залишаться лише дві живі галузі економіки: державне управління (на факторі зовнішньої допомоги) та банківська система (яка буде обслуговувати цей фінансовий потік).
Від споживчого спаду до просідання ринку праці
Спостерігається різке гальмування кінцевих споживчих витрат домашніх господарств (фактор скорочення зовнішньої допомоги, яка йшла переважно на фінансування соцвитрат). А це був для нас ключовий драйвер зростання.
Динаміка ВВП за категоріями кінцевого використання, % до відповідного періоду минулого року
Різке збільшення валового нагромадження основного капіталу (до +7,3%) у другому кварталі 2026 р. пов’язане із масштабними ремонтними роботами та підготовкою ТЕК до зими. Придбання нових основних засобів у другому кварталі впало до мінус 4,9%.
НБУ в Макроекономічному та монетарному огляді за вересень 2026 р. дає такі оцінки.
- Щодо рівня цін: "У липні промислова інфляція пришвидшилася до 42,5% р/р. Визначальним чинником залишалося подальше зростання цін у галузі постачання електроенергії, газу та пари (до 83,7% р/р) через вищу, ніж торік, оптову ціну на е/е, зокрема на тлі підвищення прайскепів та імпорту з ЄС. Попри сезонне зниження цін порівняно із зимовими піками, у серпні ціни на ринку "на добу наперед" залишалися в середньому майже на 22% вищими, ніж торік. Зростання цін у переробній промисловості пришвидшилося до 14,2% р/р на тлі високих виробничих витрат бізнесу на енергоресурси, логістику та оплату праці. Додатковим негативним чинником у липні стала масована хвиля російських атак на складську, логістичну та виробничу інфраструктуру бізнесу".
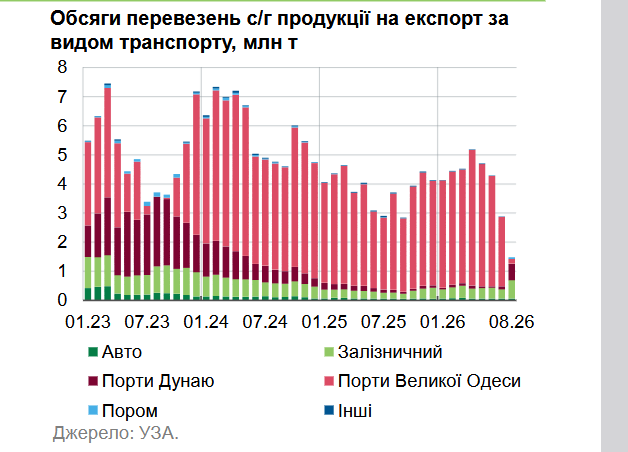
- Щодо експорту: "Експорт с/г продукції в серпні скоротився до 1,5 млн т (на 60% р/р і на 49% м/м). Це зумовлено насамперед скороченням морського експорту через порти Великої Одеси (на 95% р/р), тоді як експортні перевезення через порти Дунаю зросли в 6,5 раза, залізницею — у 2,9 раза, автомобільним транспортом — на 10%". Катастрофічний обвал фізичних обсягів експорту чітко видно на графіку:
- Щодо вакансій: "У серпні кількість нових вакансій вперше з початку року була нижчою за минулорічну. За даними Work.ua, кількість резюме в серпні зросла на 24% р/р, тоді як кількість вакансій дещо знизилась (-0.3% р/р). Однак за останній тиждень серпня нових вакансій було на 6% менше р/р. Причинами зниження попиту на працю були масовані атаки на інфраструктуру в серпні та зростання невизначеності щодо економічної активності. Від атак значно постраждали торгівельні мережі, тому найбільше скоротилася кількість вакансій у роздрібній торгівлі (-17% р/р у серпні) та сфері обслуговування (-4%)".
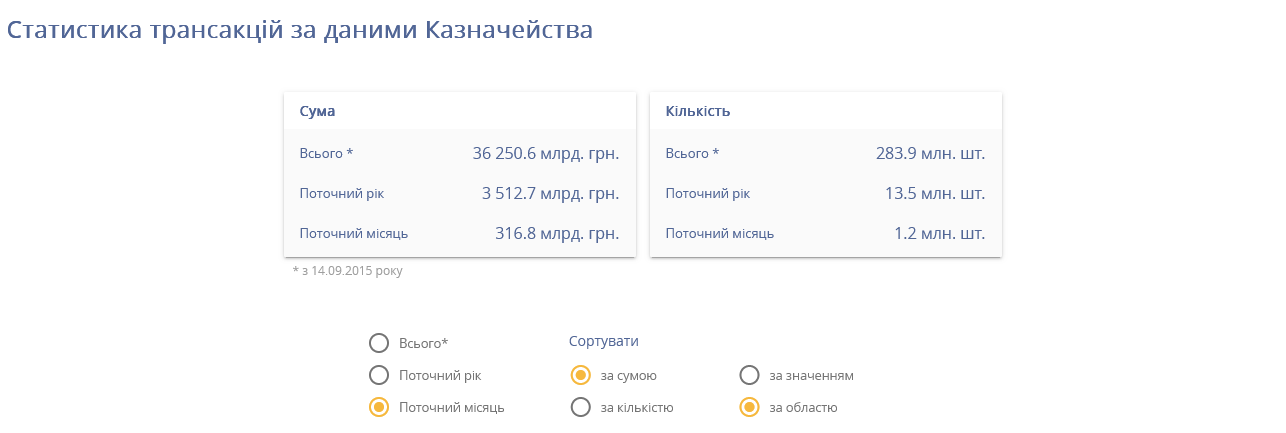
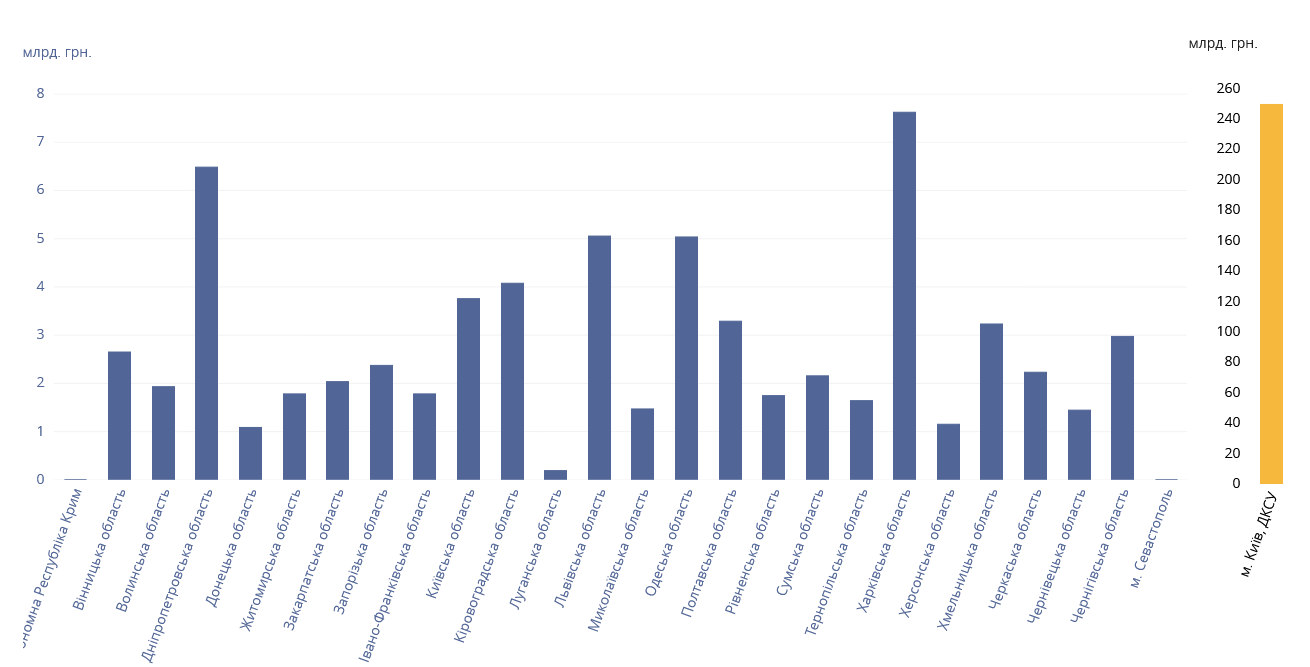
За даними Spending, сума казначейських транзакцій за поточний рік становила 3,512 трлн грн, при цьому за 28 днів вересня було лише 316,8 млрд грн за середньомісячного показника 390 млрд грн. Найімовірніше, обсяг відповідних транзакцій у вересні не перевищить 340 млрд грн, тобто падіння казначейських операцій може сягнути 10–15%.
Обвал у металургії
Епіцентр кризи формується в гірничо-металургійному комплексі. За даними Опендатабот, лише $1,7 млрд приніс експорт чорних металів з України за січень-травень 2026 р., що майже стільки ж, скільки Україна отримала за піковий місяць експорту металу у 2021 р. Для порівняння: у 2021 р. експорт чорних металів приніс $15,7 млрд, а у 2025 р. — $4,7 млрд. Зацитуємо: "У період з 2013 по 2021 рр. частка металів залишалася стабільно високою — в середньому, близько 19% від загального експорту. Цьогоріч частка металів у структурі українського експорту скоротилася до 7%. Якщо рахувати дані по експорту безпосередньо від початку повномасштабної війни, не враховуючи січень та лютий 2022 р., то найуспішнішим для металургійного експорту за роки повномасштабної війни став 2025 рік — $4,7 млрд отримала Україна від продажу металів за кордон. Частка галузі в загальному експорті товарів і послуг сягла 9%".
Причини падіння: ворожі удари по меткомбінатам, портова криза та запровадження ЄС механізму CBAM — спеціального мита на "вуглецевий слід".
Зупинка в Україні металургійних гігантів лише ускладнить ситуацію. Наприклад, ArcelorMittal зупиняє роботу "АрселорМіттал Кривий Ріг", найбільшого металургійного підприємства країни. Згідно із звітністю 2025 р., компанія отримала 71,1 млрд грн виручки, сплатила 8,5 млрд грн податків та зборів в бюджети всіх рівнів (зокрема 1,8 млрд грн в держбюджет, 2,6 млрд грн у місцеві бюджети), на підприємстві працювало 17 тис. осіб.
Потрійний удар по секторах
Найімовірніше, Росія вивчила структуру української економіки. Саме тому удари завдаються комбіновано:
- по логістиці і транспорту — обмеження первинного сектору економіки: аграрного та гірничо-рудного;
- по великих промислових підприємствах (переважно ГМК) — збитки вторинному сектору;
- по інфраструктурі та центрам великої торгівлі — збитки третинному сектору.
Економіка відреагує закриттям підприємств, релокацією за кордон або перехідом у тінь.
Виправити ситуацію в рамках базової економічної парадигми вже неможливо — лише зміна політики уряду та НБУ та нові смислові підходи можуть врятувати країну від системної економічної кризи під час війни. Про зростання вже не йдеться — мова про виживання в надскладних умовах


