
Прилеты по экономике. Почему в Украине могут остаться только две "живые" отрасли
Контуры экономического кризиса в Украине начали приобретать реальные очертания. Среди причин — смесь факторов: от экологического налога в Евросоюзе, ошибок украинского правительства и НБУ до изменения векторов дроновых и ракетных ударов врага


Начнем с анализа новой структуры экономики, которая стала формироваться еще до полномасштабной войны.
Обновленная структура украинской экономики
Обычно промышленность у нас воспринимают как ключевой сектор. Это, так сказать, фантомные смысловые боли прошлого века. Действительно, основную часть ВВП в XX ст. составлял вторичный сектор экономики, то есть промышленность. В индустриальной экономике ключевую роль играли факторы, обусловливающие рост индустриального ядра, в частности, добыча нефти, угля, железной руды (эти отрасли относились к первичному сектору экономики). Но в XXI ст., в условиях постиндустриальной экономики, ключевым становится третичный сектор — услуги. А для него нужны люди, потребители и генераторы знаний/информации одновременно. Именно поэтому людей порой называют "нефтью" XXI ст.
И поэтому глобальная конкуренция сейчас происходит в формате Alibaba против Amazon или Facebook против TikTok.
Еще одно наблюдение: резкое сокращение численности населения в современных экономических моделях приводит лишь к бедности жителей таких стран. Моделирование экономических процессов сейчас происходит на базе трехсекторальной концепции экономики Фишера — Кларка. Согласно ей, экономика современного типа состоит из трех основных секторов:
- Первый, или первичный — это добыча полезных ископаемых и сельское хозяйство.
- Вторичный — производственный сектор.
- Третичный — сфера услуг, наука, образование и медицина.
В классической работе "Условия экономического прогресса" Колин Кларк пришел к следующим выводам: с ростом дохода на душу населения относительный спрос на продукцию первичного сектора (в первую очередь на продукты сельского хозяйства) уменьшается. Что касается промышленной продукции, то здесь зависимость не линейная, а параболическая: чем больше доход на душу населения, тем сперва выше относительный спрос на промышленные товары, но затем начинается снижение. Что же касается услуг — то здесь снова линейная взаимосвязь, но если с сельскохозяйственной продукцией она обратная, то в случае с услугами — прямая: чем выше доход, тем больше спрос, и он только растет.
Итак, ключевая задача структурной перестройки экономики во время войны — увязать стратегию формирования потребительских расходов населения с изменением структуры экономики. Ведь третичный сектор в контексте балансов валового внутреннего продукта тесно взаимосвязан с динамикой вторичного сектора (промышленности). Так, в случае выпадения национальной промышленности любое стимулирование внутреннего платежеспособного спроса спровоцирует лишь увеличение объема импортных товаров, а аграрная продукция будет искать внешние рынки сбыта, так как внутренний окажется слишком мал для объемов агропроизводства. Одновременно рост импорта усиливает зависимость страны от внешней финансовой помощи.
Каждая экономика в своем развитии проходит через несколько этапов, когда доминирует первичный сектор (доиндустриальный тип), вторичный (индустриальный) и третичный (постиндустриальный). Жан Фурастье в книге "Великая надежда XX века" сформулировал этот переход в зависимости от структуры занятости штатных работников. В доиндустриальном типе экономики третичный сектор охватывает лишь 10% работников, в индустриальном — 20%, а в постиндустриальном — 70%. Если распределить ВВП Украины в 2026 г. по трем секторам, то на первичный сектор приходится 10%, на вторичный — 20%, на третичный — 70%. Таким образом, по структуре валового продукта мы находимся в постиндустриальной фазе развития.
Расширение третичного сектора до 70% ВВП при неизменном промышленном и сельскохозяйственном потенциале во время войны добавило нам ориентировочно до $50 млрд прироста ВВП на базе импортных товаров (несмотря на то, что импорт высчитывается из показателя валового продукта). Этого достигли без существенных капитальных вложений, лишь на факторе внешней помощи. Сфера услуг и торговли для современной Украины — это 70% ВВП, более 70% рабочих мест и 80% налоговых поступлений. При наличии широкого спектра рисков войны, медленной трансформации базового технологического уклада и низких темпов капитальных вложений (в частности со стороны бизнеса, государства и внешних инвесторов), Украине не приходится рассчитывать на быстрый рост.
Потенциал секторов и новая политика
Возможность построения динамичной модели роста в условиях войны на уровне 5%+ была упущена правительством в 2023–2025 гг. Ключевая задача на данный момент — не допустить падения. Рассмотрим потенциал и вклад секторов.
Самыми быстрыми темпами капитализируется экономика на базе первичного сектора (с учетом логистического кризиса и ограниченности нашего природного потенциала эта модель для нас недоступна).
Относительно высокими темпами экономика капитализируется на базе роста промышленного сектора (особенно ОПК) — российские воздушные удары частично нивелировали и этот фактор.
Украинская экономика во время войны нарастила валютный показатель ВВП до более чем $200 млрд преимущественно на базе третичного сектора (торговля и услуги), хотя этот процесс был медленным.
Быстрые темпы роста во вторичном секторе (промышленность) сейчас возможны только при условии инновационной перестройки и наращивания капитальных инвестиций — а эти факторы появятся уже после войны, и то при условии изменения базовой управленческой парадигмы. Нынешний уровень технологического развития Украины практически исчерпал себя.
А достичь роста в третичном секторе экономики можно только за счет сокращения миграции и перехода в формат малых и средних операторов рынка при условии, что они не уйдут в тень (а потому этим экономическим агентам надо предложить привлекательную налоговую модель). Кроме того, для усиления такой модели нужна новая прокейнсианская промышленная политика в виде малой сетевой индустриализации.
Анатомия ВВП: где падение, а где рост
А теперь проанализируем статистические данные.
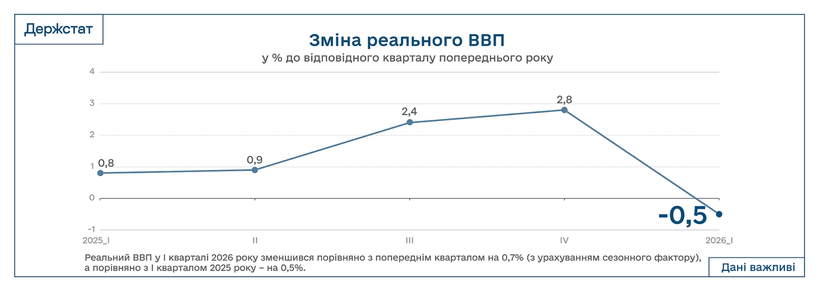
В первом квартале этого года ВВП Украины упал на 0,5%, во втором — вырос на 0,4%. Вероятнее всего, падение возобновится по итогам третьего или четвертого кварталов.
Индексы физического объема ВВП к соответствующему периоду прошлого года, % в постоянных ценах 2021 г.
Как показывает таблица выше, по итогам первых двух кварталов 2026 г. зафиксировано падение в таких отраслях экономики, как сельское хозяйство, поставка электроэнергии/газа (в результате деиндустриализации), строительство, транспорт и логистика, наука, операции с недвижимостью, образование (за счет резкого сокращения молодежи), продукты и услуги домашних хозяйств. Глубина падения — от 1–2% до более чем 10%.
Рост зафиксирован в таких секторах экономики, как добывающая и перерабатывающая промышленности (к сожалению, это изменится в III квартале из-за остановки ГОКов и меткомбинатов).
На 4–5% увеличивается оптовая и розничная торговля (динамика также будет пересмотрена в III и IV кварталах).
Растет сектор административных услуг, государственного управления и обороны.
Но чемпион — сектор финансов, который во II квартале вырос на 27,8% (!!!), прежде всего за счет лоббизма банковского сектора и монетарной политики НБУ (повышения учетной ставки и удержания ее на сверхвысоком уровне).
Сектор ИТ демонстрирует почти нулевую динамику.
Итак, в III и IV квартале к падающим отраслям экономики добавятся новые, такие как добывающая и перерабатывающая промышленность (из-за остановки ГОКов и меткомбинатов). Оптовая и розничная торговля могут существенно снизить темпы роста (из-за ударов по складам, ТРЦ и т.д.). Продолжит расти только сектор государственного управления (военные расходы) и банковская система (которая обслуживает финансовые транзакции).
Если ничего не изменить, в Украине останутся только две "живые" отрасли экономики: государственное управление (на факторе внешней помощи) и банковская система (которая будет обслуживать этот финансовый поток).
От потребительского спада до проседания рынка труда
Наблюдается резкое торможение конечных потребительских расходов домашних хозяйств (фактор сокращения внешней помощи, которая шла преимущественно на финансирование сосвыплат). А это был для нас ключевой драйвер роста.
Динамика ВВП по категориям конечного использования, % к соответствующему периоду прошлого года
Резкое увеличение валового накопления основного капитала (до +7,3%) во втором квартале 2026 г. связано с масштабными ремонтными работами и подготовкой ТЭК к зиме. Приобретение новых основных средств во втором квартале упало до минус 4,9%. НБУ в Макроэкономическом и монетарном обзоре за сентябрь 2026 г. дает следующие оценки.
- Относительно уровня цен: "В июле промышленная инфляция ускорилась до 42,5% г/г. Определяющим фактором оставался дальнейший рост цен в отрасли поставки электроэнергии, газа и пара (до 83,7% г/г) из-за более высокой, чем в прошлом году, оптовой цены на э/э, в частности на фоне повышения прайскепов и импорта из ЕС. Несмотря на сезонное снижение цен по сравнению с зимними пиками, в августе цены на рынке "на сутки вперед" оставались в среднем почти на 22% выше, чем в прошлом году. Рост цен в перерабатывающей промышленности ускорился до 14,2% г/г на фоне высоких производственных затрат бизнеса на энергоресурсы, логистику и оплату труда. Дополнительным негативным фактором в июле стала массированная волна российских атак на складскую, логистическую и производственную инфраструктуру бизнеса".
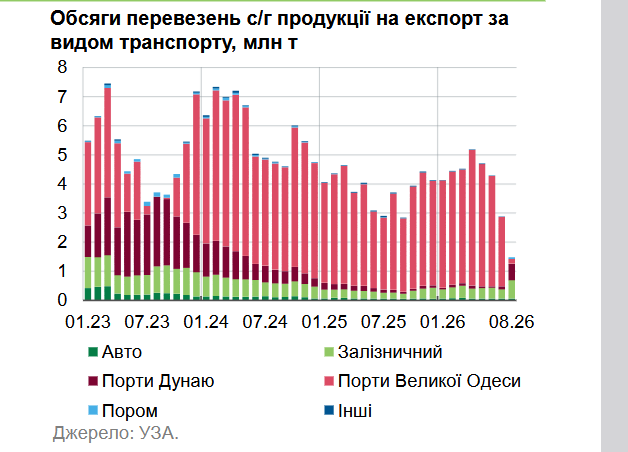
- Относительно экспорта: "Экспорт с/х продукции в августе сократился до 1,5 млн т (на 60% г/г и на 49% м/м). Это обусловлено прежде всего сокращением морского экспорта через порты Большой Одессы (на 95% г/г), тогда как экспортные перевозки через порты Дуная выросли в 6,5 раза, железной дорогой — в 2,9 раза, автомобильным транспортом — на 10%". Катастрофический обвал физических объемов экспорта отчетливо виден на графике:
- Относительно вакансий: "В августе количество новых вакансий впервые с начала года было ниже прошлогоднего. По данным Work.ua, количество резюме в августе выросло на 24% г/г, тогда как количество вакансий несколько снизилось (-0,3% г/г). Однако за последнюю неделю августа новых вакансий было на 6% меньше г/г. Причинами снижения спроса на труд были массированные атаки на инфраструктуру в августе и рост неопределенности в отношении экономической активности. От атак значительно пострадали торговые сети, поэтому больше всего сократилось количество вакансий в розничной торговле (-17% г/г в августе) и сфере обслуживания (-4%)".
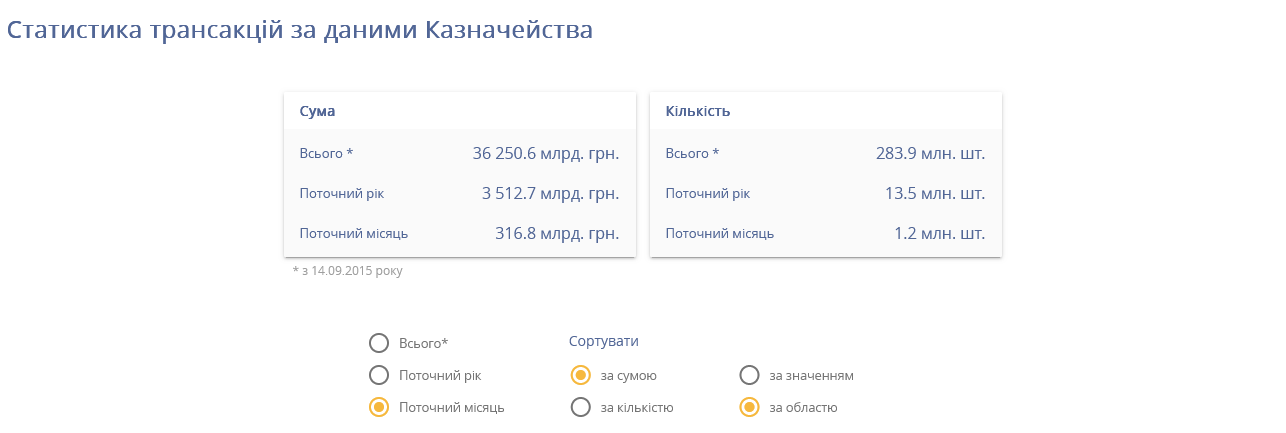
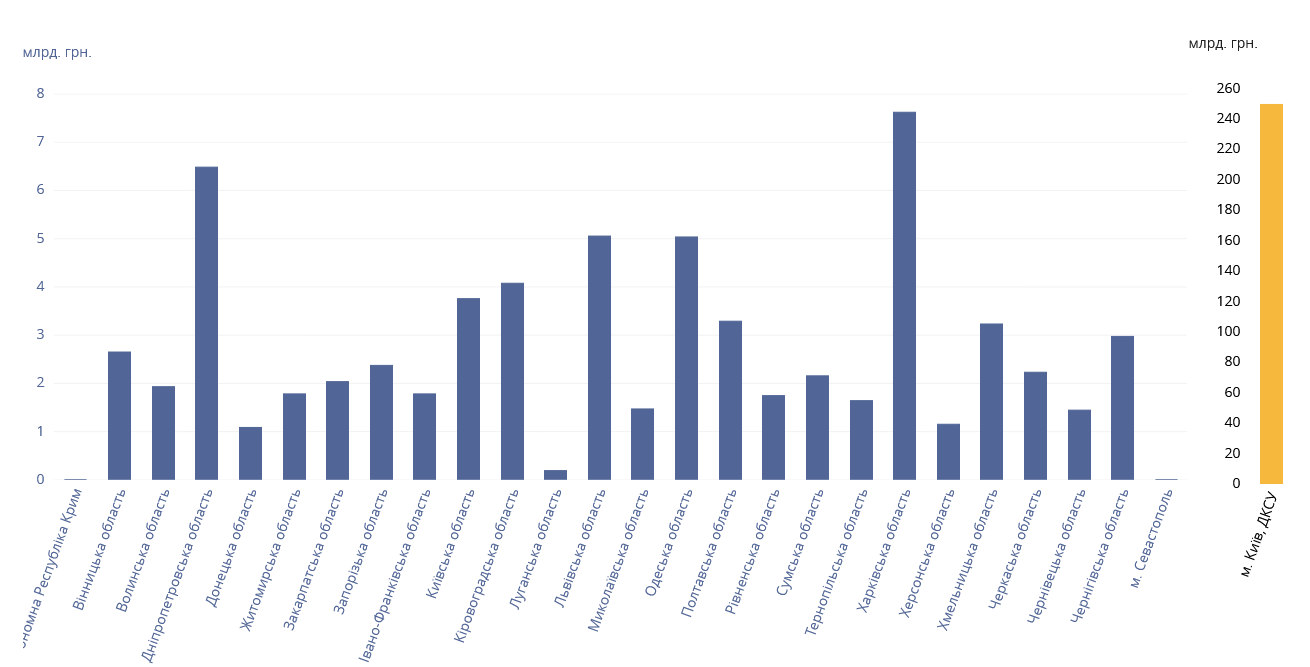
По данным Spending, сумма казначейских транзакций за текущий год составила 3,512 трлн грн, при этом за 28 дней сентября было лишь 316,8 млрд грн при среднемесячном показателе 390 млрд грн. Вероятнее всего, объем соответствующих транзакций в сентябре не превысит 340 млрд грн, то есть падение казначейских операций может достичь 10–15%.
Обвал в металлургии
Эпицентр кризиса формируется в горно-металлургическом комплексе. По данным Опендатабот, всего $1,7 млрд принес экспорт черных металлов из Украины за январь-май 2026 г., что почти столько же, сколько Украина получила за пиковый месяц экспорта металла в 2021 г. Для сравнения: в 2021 г. экспорт черных металлов принес $15,7 млрд, а в 2025 г. — $4,7 млрд. Зацитируем: "В период с 2013 по 2021 гг. доля металлов оставалась стабильно высокой — в среднем около 19% от общего экспорта. В текущем году доля металлов в структуре украинского экспорта сократилась до 7%. Если считать данные по экспорту непосредственно с начала полномасштабной войны, не учитывая январь и февраль 2022 г., то самым успешным для металлургического экспорта за годы полномасштабной войны стал 2025 г. — $4,7 млрд получила Украина от продажи металлов за рубеж. Доля отрасли в общем экспорте товаров и услуг достигла 9%".
Причины падения: вражеские удары по меткомбинатам, портовый кризис и введение ЕС механизма CBAM — специальной пошлины на "углеродный след".
Остановка в Украине металлургических гигантов только усугубит ситуацию. Например, ArcelorMittal останавливает работу "АрселорМиттал Кривой Рог", крупнейшего металлургическое предприятия Украины. Согласно отчетности за 2025 г., компания получила 71,1 млрд грн выручки, уплатила 8,5 млрд грн налогов и сборов в бюджеты всех уровней (в том числе 1,8 млрд грн в госбюджет, 2,6 млрд грн в местные бюджеты), на предприятии работало 17 тыс. человек.
Тройной удар по секторам
Вероятнее всего, Россия изучила структуру украинской экономики. Именно поэтому удары наносятся комбинированно:
- по логистике и транспорту — ограничение первичного сектора экономики: аграрного и горнорудного;
- по крупным промышленным предприятиям (преимущественно ГМК) — убытки вторичному сектору;
- по инфраструктуре и центрам крупной торговли — убытки третичному сектору.
Экономика отреагирует закрытием предприятий, релокацией за рубеж или уходом в тень.
Исправить ситуацию в рамках базовой экономической парадигмы уже невозможно — лишь смена политики правительства и НБУ и новые смысловые подходы могут спасти страну от системного экономического кризиса во время войны. О росте уже речь не идет — речь о выживании в сверхсложных условиях.


