
Плохие прогнозы и дорогие деньги. Каким будет следующий год для украинской экономики
Национальный банк резко ухудшил экономические прогнозы, но продолжил свою политику, не адаптированную к реалиям войны. Что будет с экономической активностью, инфляцией и курсом гривни?

Нацбанк продолжает пришивать "монетарные пуговицы". Он фокусируется на мегаприбылях банковского сектора и предпочитает отвечать только на один вопрос: устраивает ли качество "пуговиц"? Вот ключевые тезисы с недавнего прессбрифинга НБУ:
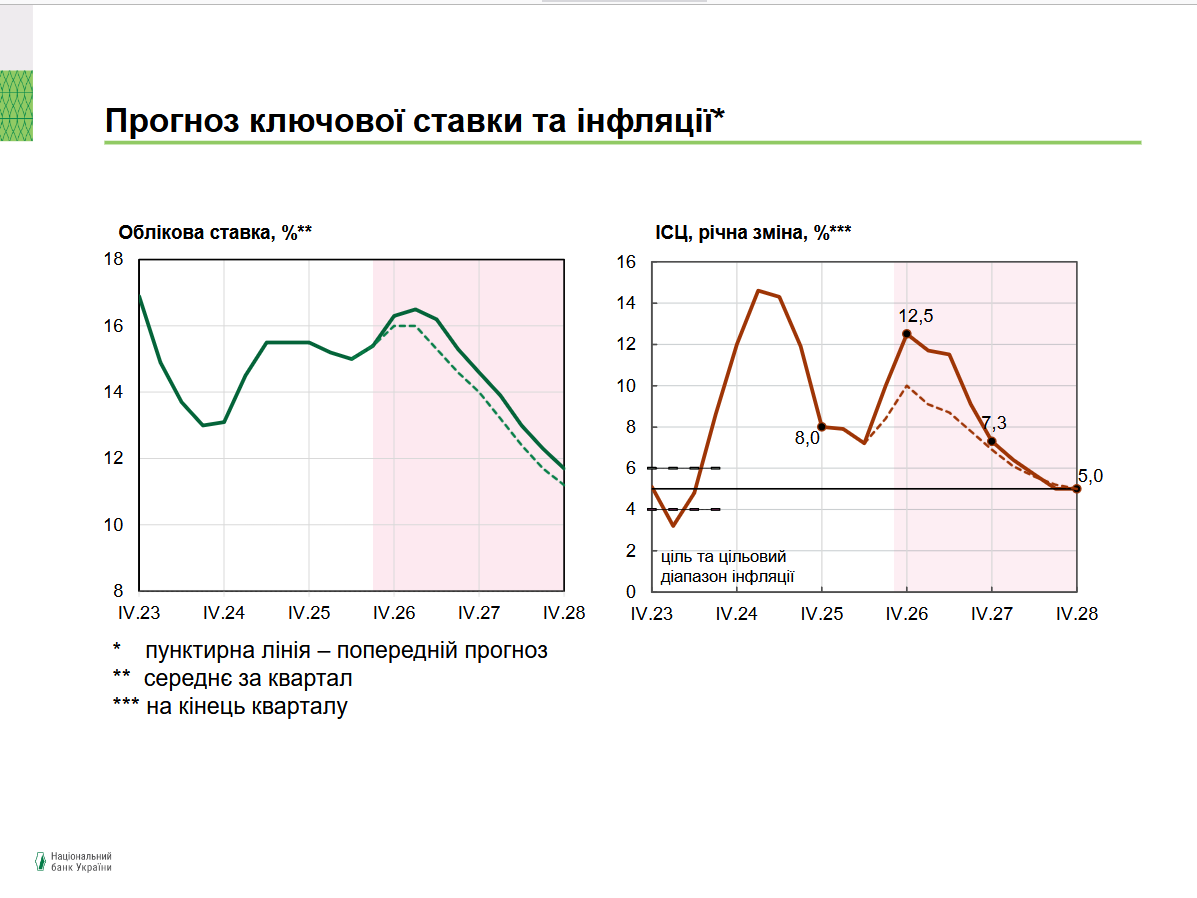
- Учетная ставка повышена на 0,5 и. п. — до 16,5% — "для поддержки привлекательности гривневых активов, устойчивости валютного рынка, контролируемости ожиданий и постепенного приведения инфляции к цели 5% на горизонте политики. Это решение позволяет сохранить баланс между контролем за инфляцией и поддержкой экономики".
- Согласно прогнозу, инфляция ускорится до 12,5% в 2026 г., замедлится до 7,3% в 2027 г. и вернется к цели 5% в 2028 г.
- НБУ готов гибко реагировать на риски, учитывая как уровень цен, так и потенциальные последствия уменьшения экономической активности.
И по большому счету здесь нет ничего нового. НБУ пользуется монетарными моделями, которые разработаны для развивающихся стран и характеризуются не просто жестким монетарным ответом на инфляцию (в виде увеличения базовых ставок), но и сверхжесткой реакцией.
В частности, речь идет о модели американского экономиста, уроженца Украины Юрия Городниченко, длительное время предоставлявшего свои консультации Национальному банку, в том числе и под руководством Андрея Пышного. Городниченко неоднократно заявлял, что учетная ставка НБУ должна "с запасом" опережать инфляцию. Если упрощенно, запас в его понимании — это когда ставка не менее чем в полтора раза превышает годовой показатель потребительской инфляции (за январь-декабрь). На практике так и получается: инфляция 10% (в настоящее время) и учетная ставка 16,5%.
Советы Городниченко базируются на опыте стандартных экономических моделей, установившихся на уровне МВФ, что на сегодняшний день является монетарным мейнстримом. Не будем оспаривать эти тезисы, например в контексте природы инфляции на стадии "большого толчка" (т.е. экономического взлета развития страны), а также не станем вступать в дискуссию относительно "естественных уровней" инфляции для развитых и развающихся стран. Отметим лишь, что эта модель абсолютно не адаптирована к условиям экономики страны, которая уже пятый год находится в горниле полномасштабной войны на истощение. Более того, соответствующих моделей не существует в мире.
Уникальность исторического момента заключается именно в том, что у НБУ была возможность стать пионером на этом пути, если бы он создал и внедрил модель под реалии, в которых оказалась Украина. Но он предпочитает в монетарном моделировании не учитывать фактор войны и соответствующие шоки для экономики. Это касается и уровня учетной ставки.
Такой подход отражается и на прогнозах НБУ. К примеру, выход инфляции на целевой уровень в 5% постоянно откладывается на будущее, то есть "на после войны". Именно потому регулятор обещал, что это произойдет в 2024, 2025, 2026 гг. (каждый раз неуспешно). Теперь речь уже идет о 2028 г.
Но ключевым в пресс-брифинге НБУ был обновленный макроэкономический прогноз. Рассмотрим его в деталях.
Прогнозы: горькое — сразу, самое вкусное — на потом
Нацбанк прогнозирует то, что было очевидно еще весной: падение ВВП в этом году на 0,4%, хотя только в июле он ожидал роста на 1,8% (и это не стандартная коррекция, а катастрофа) .
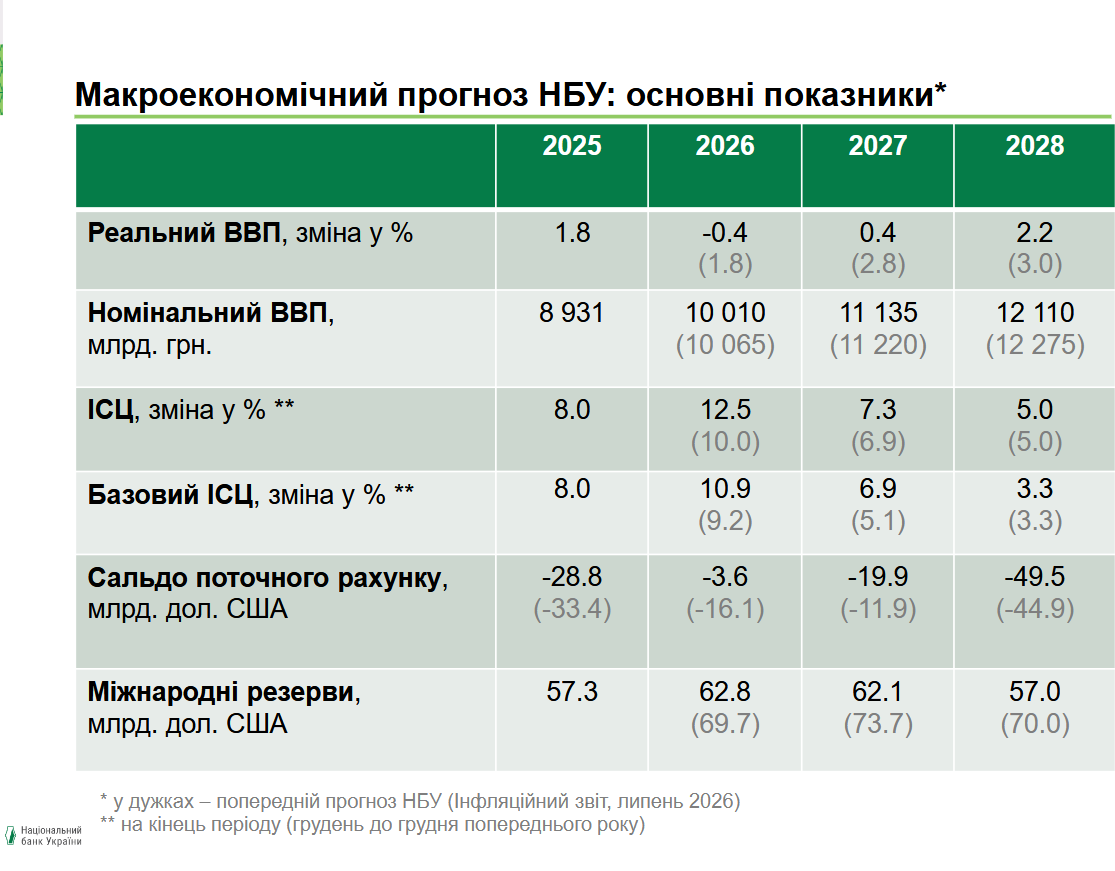
Более того, околонулевую динамику ВВП (+0,4%) НБУ прогнозирует и в следующем году (ранее он ожидал в 2027 г. чуть ли не экономического ренессанс в +2,8%).
По старой-доброй традиции Нацбанк оставляет все "самое вкусное" с временным лагом два года: только по итогам 2028 г. экономика Украины должна вырасти на 2,2% (что, впрочем, тоже меньше предыдущего прогноза в +3%).
Впрочем, экономический рост — это, прежде всего, сфера компетенции правительства, а для НБУ. Согласно Закону Украины "О Национальном банке Украины", его основной функцией "является обеспечение стабильности денежной единицы Украины", и он "должен исходить из приоритетности достижения и поддержания ценовой стабильности в государстве". Можно сказать, что мандат деятельности НБУ строится по принципу "киндер-сюрприза": на первом месте — таргетирование инфляции; на втором — стабильность банковской системы и только на третьем —динамика экономического роста (если это не мешает достижению первых двух целей).
Мы уже поняли, что до цели №3 у Нацбанка руки традиционно не доходят. А что тогда с целью №1?
По результатам текущего года НБУ прогнозирует инфляцию на уровне 12,5% при таргете в 5%. В следующем году — 7,5%. Как видим, регулятор фактически провалил достижение своей ключевой цели и сделал это за счет нескольких процентов экономического роста.
Но вернемся к таблице обновленных прогнозов. Состоялась совершенно странная корректировка ожиданий по сальдо текущего счета платежного баланса Украины. По данным Нацбанка, дефицит текущего счета за январь-сентябрь 2026 г. достиг $17 млрд (по сравнению с $23,2 млрд за аналогичный период в прошлом году). По итогам года он должен составить не менее $25 млрд. Впрочем, НБУ прогнозирует уменьшение данного индикатора до минус $3,6 млрд (при предварительном прогнозе минус $16,1 млрд). Обвал этого показателя ожидается в 2028 г., когда НБУ ожидает "улучшения фактора безопасности" — до минус $49,5 млрд.Скорее всего, прогноз на 2026 г. — очередная ошибка.
Удержится ли курс гривни
Единственное, что в прогнозах НБУ выглядит оптимистично — формирование его валютных резервов. В этом году и в следующем они запланированы на уровне около $62 млрд. Простыми словами, регулятор не ожидает проблем с поступлением в Украину внешней финансовой помощи.
От этого напрямую зависит и ответ на сакраментальный вопрос о курсе гривни. Сейчас он составляет 45,5 грн/$. Почему падает? С межбанковского валютного рынка почти полностью исчезли экспортеры со своей валютной выручкой, так что около 98% продаж валюты контролирует Нацбанк за счет своих резервов.
Алгоритм здесь примерно такой: по состоянию на сегодняшний день международные резервы НБУ достигают $49 млрд в эквиваленте. Сальдовая продажа иностранной валюты Нацбанком в октябре составила почти $6 млрд (рекорд последних лет).
Проведем простой подсчет. Согласно индикаторам, установленным МВФ, Национальный банк Украины не может уменьшить свои резервы ниже $40 млрд. То есть у него осталось около $9 млрд для дальнейших валютных интервенций. Этого должно хватить примерно на два месяца. Но нужно учесть и пополнение резервов Нацбанка внешней помощью: в ближайшие недели ожидается поступление 8 млрд евро от ЕС (а это еще более полутора месяцев интервенций). В 2027 г. таких траншей ожидается несколько. Следовательно, будет чем поддерживать курс гривни, который становится производным от темпов и объема внешней финансовой помощи (ведь экспорт и трудовые трансферты в валюте уже не играют прежней роли).
Поэтому можем ожидать таких курсовых коридоров: 46–48 грн/$ (достаточно длительный) и 48–50 грн/$ (его можно назвать предкризисным). Выход гривни за отметку "50" возможен только в случае существенного сокращения внешней помощи.
С другой стороны, правительство оказывает давление на НБУ по ослаблению курса — тогда будет больше гривни от продажи внешних траншей помощи. Но Нацбанк четко понимает: сильная девальвация может привести к оттоку гривневых средств населения из банков и переводу их в валюту. А это еще больше опустошит резервы НБУ. Именно поэтому пока рабочим коридором остается 46–48 грн/$ ближе к концу года.
Два круга инфляции: почему НБУ регулярно промахивается
В целом же прогнозы НБУ, равно как и его монетарная модель, не учитывают один из ключевых факторов: характер инфляции в Украине связан не с расширением ликвидности и ростом доходов населения (а также платежеспособного спроса), а с фактором войны, повышением базовых рисков, ростом стоимости энергетических товаров, логистики и транспорта.
Особенно ярко это заметно на примере промышленной инфляции, которая косвенно зависит от действий НБУ. В сентябре в годовом исчислении промышленные цены выросли на 38,4%. То есть удорожание факторов производства и темпы увеличения себестоимости товаров втрое превышают среднюю динамику потребительских цен. При таких условиях предприятия постоянно сталкиваются с сокращением рентабельности, так как покрывать указанную выше разницу приходится за счет прибыли.
Влияние стоимости энергии подробно изучено в статье кандидата экономических наук, доцента кафедры финансов Западноукраинского национального университета Евгения Бондаренко "Энергетические шоки, инфляция и экономический рост Украины: внешний ценовой и внутренний инфраструктурный каналы". Приведенная ниже таблица взата именно из этой работы:
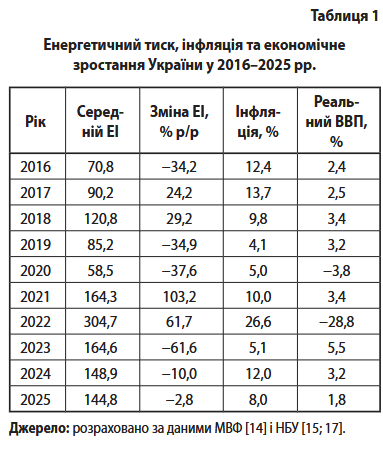
Автор отмечает, что энергетический шок делится на два "круга":
"Первый круг охватывает топливо, коммунальные услуги, транспорт и непосредственные расходы предприятий. Второй круг возникает, когда энергетические затраты переносятся на заработную плату, цены на услуги, арендные платежи и ожидания. Процентная политика влияет преимущественно на второй круг, снижая спрос и поддерживая гривневые сбережения. Восстановление генерации и сети сокращает первый круг без дополнительного подавления совокупного спроса.
Для прогнозирования целесообразно использовать условные сценарии, а не одну траекторию цены. Первый сценарий должен объединять более низкие мировые цены с оставшейся внутренней генерацией. Второй — более низкие внешние цены с большим дефицитом мощности. Третий — глобальное удорожание без новых внутренних повреждений. Четвертый — одновременный внешний и инфраструктурный шок. Различие между сценариями позволяет отделить меры монетарного сдерживания от инвестиционных и социальных решений", — пишет Евгений Бондаренко.
Очевидно, что украинская энергетика находится в четвертом сценарии: внешние ценовые шоки на энергию и внутренние инфраструктурные шоки, связанные с войной.
В условиях, когда инфраструктурный шок преодолеть полностью не удается, первый ценовой круг продолжается почти постоянно, накапливая негативные ценовые последствия в промышленности, энергетике и коммунальной сфере.
В этих условиях жесткая монетарная политика НБУ лишь подавляет спрос бизнеса и населения, но не исправляет внутренние энергетические дисбалансы. Их можно было бы ослабить только относительно мягкой монетарной политикой, которая предоставит бизнесу и населению широкий доступ к кредитным ресурсам, что позволит им адаптироваться к новым условиям (программы энергетического переоснащения, изменения технологий производства, технологий коммунальных услуг и т.п.). Этому бы способстовало повышение инфляционной цели на период войны до 10% и формирование нейтральной учетной ставки НБУ на уровне инфляции, то есть тех же 10%.
Нацбанк же направляет усилия на угнетение экономической активности для снятия, в частности, "лишнего" спроса на энергию. Теоретически это также может "сработать": когда остановятся все заводы, то стоимость энергии начнет снижаться, что стабилизирует инфляцию, то есть цель №1 для НБУ будет достигнута, однако, так сказать, экзотическим способом.
А экономика? Она при такой политике будет идти на дно. Но проблема утопающих… дело рук правительства.
Следовательно, нам нужно либо надеяться на смену руководства НБУ (и корректировку монетарной политики), либо готовиться к тяжелой экономической рецессии. По законам жанра "на дне" и цены стабилизируются.


