
Погані прогнози і дорогі гроші. Яким буде наступний рік для української економіки
Національний банк різко погіршив економічні прогнози, але продовжив свою політику, яка не адаптована до реалій війни. Що буде з економічною активністю, інфляцією і курсом гривні?

Нацбанк продовжує пришивати "монетарні ґудзики". Він фокусується на мегаприбутках банківського сектору і воліє відповідати лише на одне питання: чи влаштовує якість "гудзиків"? Ось ключові тези з нещодавнього пресбрифінгу НБУ:
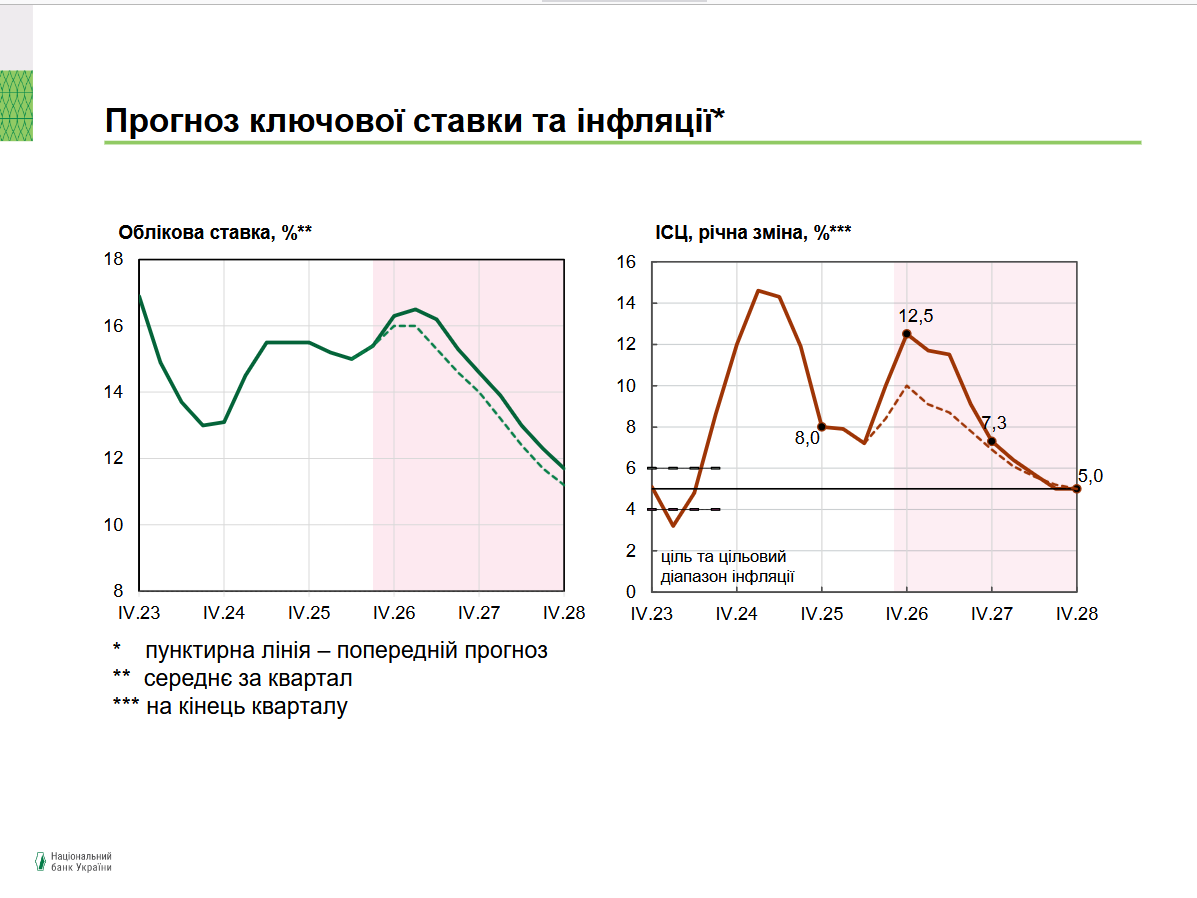
- Облікова ставка підвищена на 0,5 в. п. — до 16,5% — "для підтримання привабливості гривневих активів, стійкості валютного ринку, контрольованості очікувань та поступового приведення інфляції до цілі 5% на горизонті політики. Це рішення дає змогу зберегти баланс між контролем за інфляцією та підтримкою економіки".
- Згідно з прогнозом, інфляція пришвидшиться до 12,5% у 2026 р., сповільниться до 7,3% у 2027 р. та повернеться до цілі 5% у 2028 р.
- НБУ готовий гнучко реагувати на ризики, зважаючи як на рівень цін, так і на потенційні наслідки зменшення економічної активності.
І за великим рахунком тут немає нічого нового. НБУ послуговується монетарними моделями, які розроблені для розвиткових країн і характеризуються не просто жорсткою монетарною відповіддю на інфляцію (у вигляді збільшення базових ставок), а й наджорсткою реакцією.
Зокрема, йдеться про модель американського економіста, уродженця України Юрія Городніченка, який тривалий час надавав консультації Національному банку, зокрема й під керівництвом Андрія Пишного. Городніченко неодноразово заявляв, що облікова ставка НБУ має "із запасом" випереджати інфляцію. Якщо спрощено, запас в його розумінні — це коли ставка не менш як у півтора рази перевищує річний показник споживчої інфляції (за січень-грудень). На практиці так і виходить: інфляція 10% (на цей час) та облікова ставка 16,5%.
Поради Городніченка базуються на досвіді стандартних економічних моделей, усталених на рівні МВФ, що на сьогодні є монетарним мейнстримом. Не будемо оскаржувати ці тези, наприклад у контексті природи інфляції на стадії "великого поштовху" (тобто економічного злету розвиткової країни), а також не станемо вступати в дискусію щодо "природніх рівнів" інфляції для розвинутих та розвиткових країн. Зазначимо лише, що ця модель абсолютно не адаптована до умов економіки країни, яка вже п’ятий рік перебуває у горнилі повномасштабної війни на виснаження. Ба більше, відповідних моделей не існує у світі.
Унікальність історичного моменту полягає саме в тому, що у НБУ була можливість стати піонером на цьому шляху, якби він створив і впровадив модель під реалії, в яких опинилася Україна. Натомість він воліє в монетарному моделюванні не враховувати фактор війни та відповідні шоки для економіки. Це стосується й рівня облікової ставки.
Такий підхід відбивається й на прогнозах НБУ. Наприклад, вихід інфляції на цільовий рівень у 5% постійно відкладається на майбутнє, тобто "на після війни". Саме тому регулятор обіцяв, що це станеться в 2024, 2025, 2026 рр. (щоразу неуспішно). Тепер вже йдеться про 2028 р.
Але ключовим у пресбрифінгу НБУ був оновлений макроекономічний прогноз. Розглянемо його в подробицях.
Прогнози: гірке — одразу, найсмачніше — на потім
Нацбанк прогнозує те, що було очевидно ще навесні: падіння ВВП цього року на 0,4%, хоча лише в липні він очікував зростання на 1,8% (і це не стандартна корекція, а катастрофа).
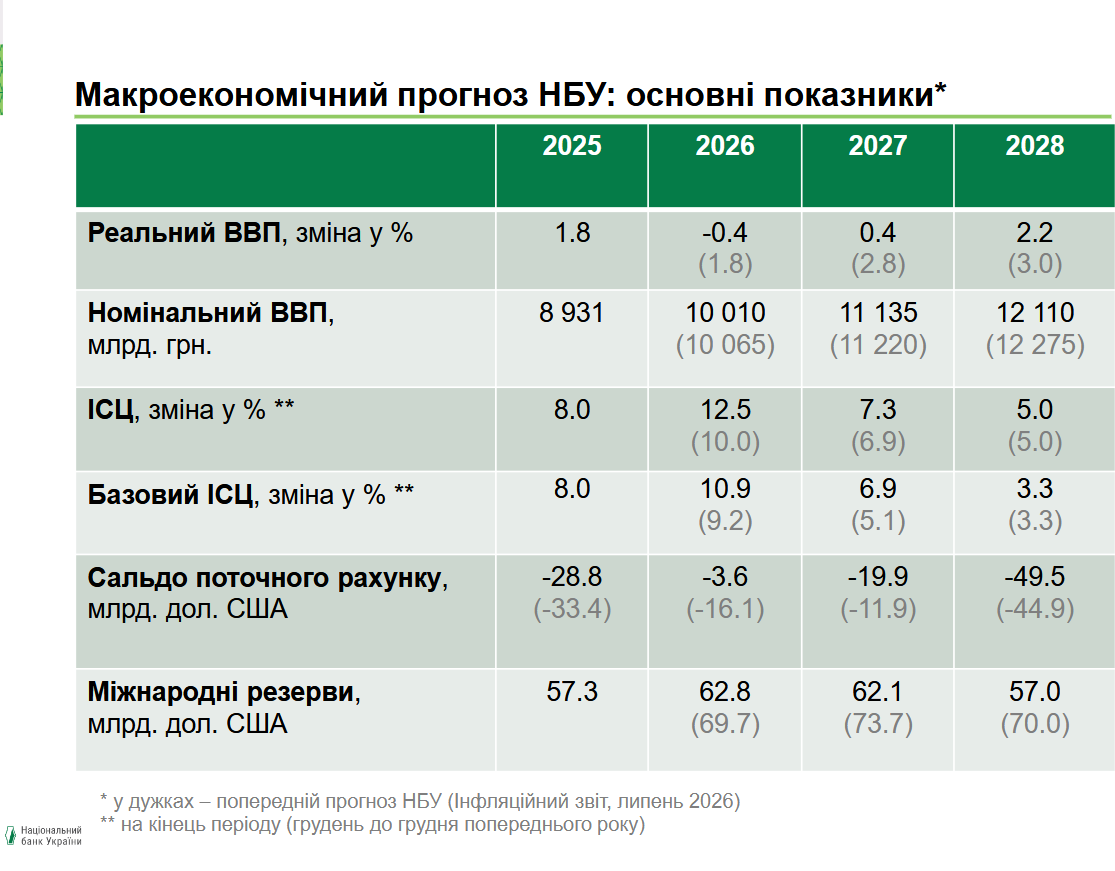
Більше того, навколонульову динаміку ВВП (+0,4%) НБУ прогнозує наступного року (раніше він очікував на 2027 р. ледь не економічного ренесанс у +2,8%).
За старою-доброю традицією Нацбанк залишає все "найсмачніше" з часовим лагом у два роки: лише за підсумками 2028 р. економіка України має зрости на 2,2% (що, втім, теж менше за попередній прогноз в +3%).
Утім, економічне зростання — це передусім сфера компетенції уряду, а для НБУ. Відповідно до Закону України "Про Національний банк України", його основною функцією "є забезпечення стабільності грошової одиниці України", і він "має виходити із пріоритетності досягнення та підтримки цінової стабільності в державі". Можна сказати, що мандат діяльності НБУ будується за принципом "кіндер-сюрпризу": на першому місці — таргетування інфляції, на другому — стабільність банківської системи і лише на третьому — динаміка економічного зростання (якщо це не заважає досягненню перших двох цілей).
Ми вже зрозуміли, що до цілі №3 у Нацбанку руки традиційно не доходять. А що ж тоді з ціллю №1?
За результатами цього року НБУ прогнозує інфляцію на рівні 12,5% за таргету в 5%. Наступного року — 7,5%. Як бачимо, регулятор фактично провалив досягнення своєї ключової цілі і зробив це коштом кількох відсотків економічного зростання.
Але повернемося до таблиці оновлених прогнозів. Відбулося вкрай дивне корегування очікувань щодо сальдо поточного рахунку платіжного балансу України. За даними Нацбанку, дефіцит поточного рахунку за січень — вересень 2026 р. досяг $17 млрд (порівняно з $23,2 млрд за аналогічний період торік). За підсумками року він мав би становити не менш як $25 млрд. Утім, НБУ прогнозує зменшення цього індикатора до мінус $3,6 млрд (за попереднього прогнозу мінус $16,1 млрд). Обвал цього показника очікується у 2028 р., коли НБУ очікує "покращення безпекового фактору" — до мінус $49,5 млрд. Найімовірніше, прогноз на 2026 р. — чергова помилка.
Чи втримається курс гривні
Єдине, що в прогнозах НБУ виглядає оптимістично — це формування його валютних резервів. Цього року та наступного вони заплановані на рівні близько $62 млрд. Простими словами, регулятор не очікує проблем із надходженням в Україну зовнішньої фінансової допомоги.
Від цього прямо залежить і відповідь на сакраментальне питання про курс гривні. Зараз він становить 45,5 грн/$. Чому падає? З міжбанківського валютного ринку майже повністю зникли експортери зі своєю валютною виручкою, тож близько 98% продажу валюти контролює Нацбанк за рахунок своїх резервів.
Алгоритм тут приблизно такий: станом на зараз міжнародні резерви НБУ сягають $49 млрд в еквіваленті. Сальдовий продаж іноземної валюти Нацбанком у жовтні становив майже $6 млрд (рекорд останніх років).
Проведемо простий підрахунок. Відповідно до індикаторів, встановлених МВФ, Національний банк України не може зменшити свої резерви нижче $40 млрд. Тобто у нього лишилося приблизно $9 млрд для подальших валютних інтервенцій. Цього має вистачити приблизно на два місяці. Але треба врахувати й поповнення резервів Нацбанку зовнішньою допомогою: в найближчі тижні очікується надходження 8 млрд євро від ЄС (а це ще понад півтора місяці інтервенцій). У 2027 р. таких траншів очікується кілька. Отже, буде чим підтримувати курс гривні, який стає похідною від темпів та обсягу зовнішньої фінансової допомоги (адже експорт та трудові трансферти у валюті вже не відіграють колишньої ролі).
Тому можемо очікувати таких курсових коридорів: 46–48 грн/$ (досить тривалий) та 48–50 грн/$ (його можна назвати передкризовим). Вихід гривні за позначку "50" можливий лише у випадку суттєвого скорочення зовнішньої фінансової допомоги.
З іншого боку, уряд тисне на НБУ щодо послаблення курсу — тоді буде більше гривні від продажу зовнішніх траншів допомоги. Але Нацбанк чітко розуміє: сильна девальвація може призвести до відтоку гривневих коштів населення з банків та переведення їх у валюту. А це ще більше спустошить резерви НБУ. Саме тому, поки що робочим коридором залишається 46–48 грн/$ ближче до кінця року.
Два кола інфляції: чому НБУ регулярно промахується
А загалом прогнози НБУ, так само як і його монетарна модель, не враховують один з ключових факторів: характер інфляції в Україні пов'язаний не з розширенням ліквідності та зростанням доходів населення (а також платоспроможного попиту), а з фактором війни, підвищенням базових ризиків, зростанням вартості енергетичних товарів, логістики і транспорту.
Особливо яскраво це видно на прикладі промислової інфляції, яка опосередковано залежить від дій НБУ. У вересні в річному вимірі промислові ціни зросли на 38,4%. Тобто здорожчання факторів виробництва і темпи збільшення собівартості товарів втричі перевищують середню динаміку споживчих цін. За таких умов, підприємства постійно стикаються із скороченням рентабельності, бо покривати вказану вище різницю доводиться за рахунок прибутку.
Так, вплив вартості енергії, детально вивчено у статті кандидата економічних наук, доцента кафедри фінансів Західноукраїнського національного університету Євгена Бондаренка "Енергетичні шоки, інфляція та економічне зростання України: зовнішній ціновий і внутрішній інфраструктурний канали. Наступна таблиця взята саме з неї:
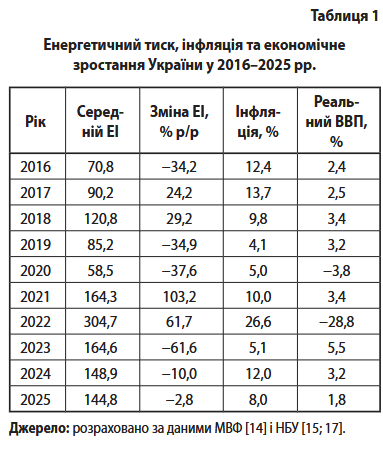
Автор зазначає, що енергетичний шок розділяється на два "кола":
"Перше коло охоплює пальне, комунальні послуги, транспорт і безпосередні витрати підприємств. Друге коло виникає, коли енергетичні витрати переходять у заробітну плату, ціни послуг, орендні платежі й очікування. Процентна політика впливає переважно на друге коло, знижуючи попит і підтримуючи гривневі заощадження. Відновлення генерації та мережі скорочує перше коло без додаткового пригнічення сукупного попиту. Для прогнозування доцільно використовувати умовні сценарії, а не одну траєкторію ціни. Перший сценарій має поєднувати нижчі світові ціни з остатньою внутрішньою генерацією. Другий — нижчі зовнішні ціни з великим дефіцитом потужності. Третій — глобальне подорожчання без нових внутрішніх пошкоджень. Четвертий — одночасний зовнішній та інфраструктурний шок. Відмінність між сценаріями дає змогу відокремити заходи монетарного стримування від інвестиційних і соціальних рішень", — пише Євген Бондаренко.
Очевидно, що українська енергетика зараз перебуває в четвертому сценарії: зовнішні цінові шоки на енергію та внутрішні інфраструктурні шоки, пов’язані із війною.
В умовах, коли інфраструктурний шок подолати повністю не вдається, "перше цінове коло" триває майже постійно, накопичуючи негативні цінові наслідки в промисловості, енергетиці та комунальній сфері.
У цих умовах жорстка монетарна політика НБУ лише пригнічує попит бізнесу та населення, але не виправляє внутрішні енергетичні дисбаланси. Натомість їх можна було би послабити лише відносно м’якою монетарною політикою, яка надасть бізнесу та населенню широкий доступ до кредитних ресурсів, що дозволить їм адаптуватися до нових умов (програми енергетичного переоснащення, зміни технологій виробництва, технологій комунальних послуг тощо). Цьому спряло би підвищення інфляційної цілі на період війни до 10% та формування нейтральної облікової ставки НБУ на рівні інфляції, тобто тих самих 10%.
Натомість Нацбанк спрямовує зусилля на пригнічення економічної активності для зняття, зокрема, "зайвого" попиту на енергію.
Теоретично це також може "спрацювати": коли зупиняться всі заводи, то вартість енергії почне знижуватися, що стабілізує інфляцію, тобто ціль №1 для НБУ буде досягнута, проте в, так би мовити, екзотичний спосіб.
А економіка? Вона за такої політики буде йти на дно. Але проблема потопаючих… справа рук уряду.
Отже, нам треба або сподіватись на зміну керівництва НБУ (і корегування монетарної політики), або готуватися до важкої економічної рецесії. За законами жанру "на дні" і ціни стабілізуються.


