
ИИ-карусель. Почему Китай уже лопнул, а Штаты еще не сдулись
Новость о стремительном убывании ИИ-пузырька в Китае разлетается по миру. Но почему американский рынок держится и что будет дальше?

Китайское разочарование
То, что произошло на фондовом рынке материкового Китая, действительно можно назвать если не лопанием, то по крайней мере стремительным уменьшением спекулятивного пузыря. По данным Reuters, затяжной рост акций разработчиков чипов и ИИ-платформ резко сменился распродажей, а индекс STAR50, в который входят 50 ведущих технологических компаний Шанхайского сегмента STAR Market, просел на приблизительно 40% от июльских максимумов. Это минус почти $500 млрд капитализации за четыре месяца.
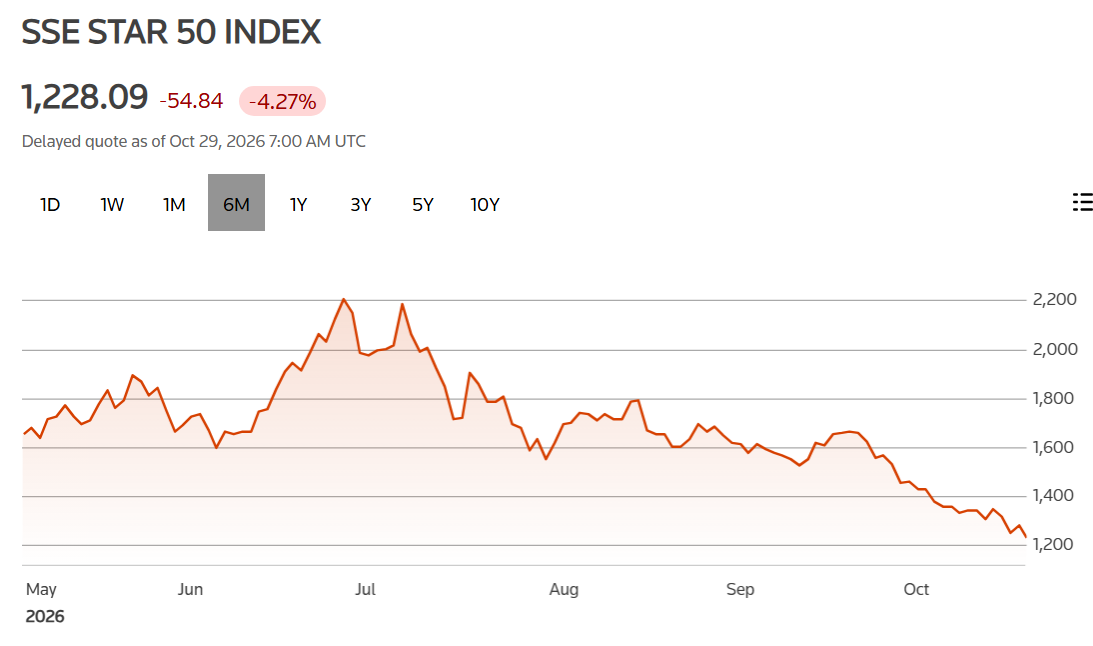
Так произошло влседствие сочетания нескольких факторов. В отличие от США, где значительную роль на фондовом рынке играют крупные институциональные инвесторы, в Китае важно участие мелких частных вкладчиков. Это может увеличивать колебания котировок: на волне оптимизма инвесторы разгоняют цены, а при первых признаках проблем массово выходят из рисковых активов. Впрочем, на этот раз дело не только в эмоциях. Инвесторов беспокоит, оправдается ли спрос на ИИ, а также перспективы китайских производителей на зарубежных рынках из-за геополитических ограничений. Добавляются и ожидания ценовых войн между китайскими производителями, которые могут еще сильнее прибить прибыльность при замедлении спроса.
Американский кругооборот капитала
А вот и вопрос: почему же американский бигтех до сих пор жирует? Индекс Nasdaq Composite держится на высоком уровне. Но значит ли это, что под американским ИИ-бумом более крепкий фундамент?
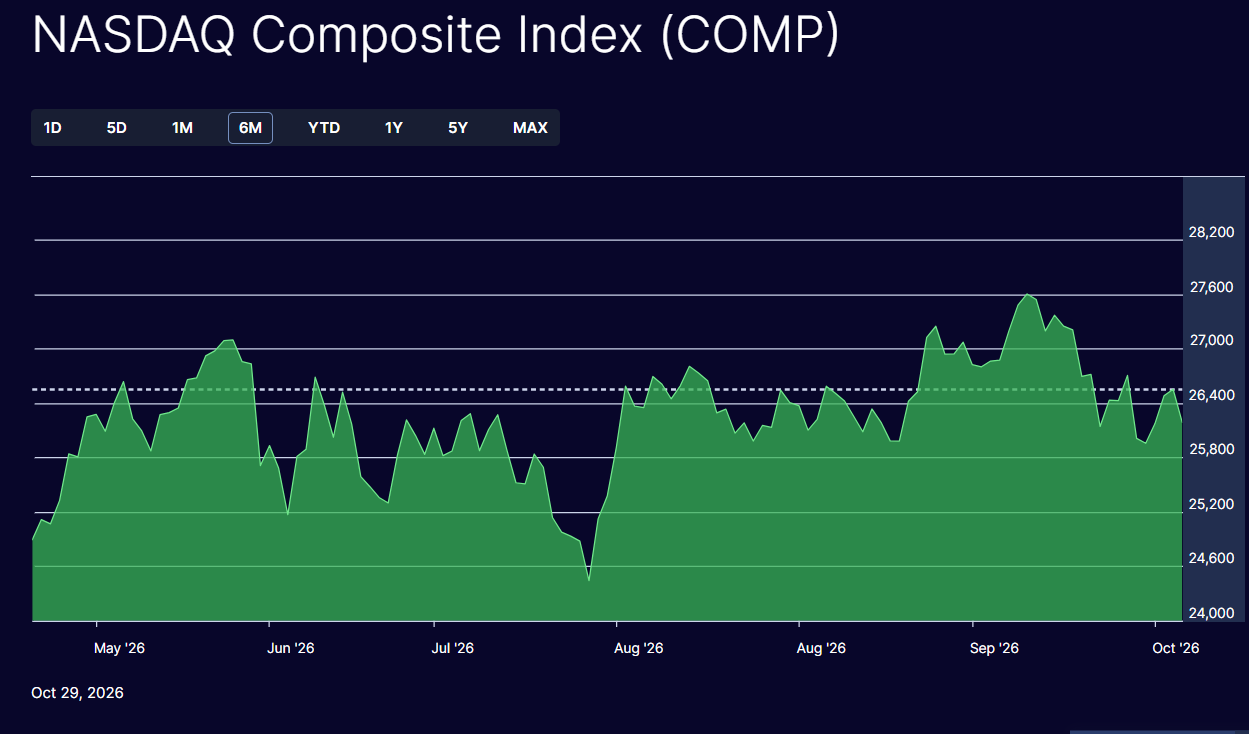
Первый ответ кроется "в бумагах". Масштаб китайского азарта хорошо иллюстрирует коэффициент P/E — отношение рыночной цены акций к прибыли компаний. На пике для индекса STAR50 он достигал почти 250, а после обвала снизился примерно до 100. То есть инвесторы оценивали компании в сумму, равную сотням их годовых прибылей, закладывая в цены огромные ожидания будущего роста. Для сравнения, в Nasdaq 100 этот показатель, по данным Reuters, составлял около 30. Это не универсальная "норма", но разница разительна: китайские технологические акции были (и есть до сих пор) оценены гораздо дороже относительно текущих прибылей.
Однако было бы ошибкой объяснять обвал на китайском рынке исключительно азартом мелких инвесторов или утверждать, что местные ИИ-компании вообще не имеют реальной прибыли. Проблема в другом: высокие оценки основывались на ожиданиях, которые теперь подвергаются сомнениям в отношении спроса, экспортных перспектив и будущей прибыльности. Когда рынок начинает пересматривать такие ожидания, даже компании с реальным бизнесом могут стремительно терять капитализацию.
Второй ответ — фундаментальный. Давайте заглянем в механизмы функционирования западной экосистемы искусственного интеллекта. Американский рынок в значительной степени поддерживается внутренним кругооборотом капитала. Такие гиганты, как Microsoft, Alphabet (Google), Meta и Amazon, вкладывают десятки миллиардов долларов в дата-центры, оборудование Nvidia и ИИ-стартапы. Часть полученного стартапами финансирования возвращается крупным технологическим компаниям в виде оплаты облачных вычислений и других услуг. Карусель вращается, отчетность демонстрирует колоссальный рост выручки.
Но есть нюанс. Выручка от облачных вычислений вполне реальна, даже если клиент финансируется на средства инвесторов. Вопрос в том, достаточно ли независимого спроса со стороны конечных пользователей для оправдания совокупных инвестиций и обеспечения приемлемой отдачи на вложенный капитал. Если деньги преимущественно циркулируют внутри той же самой экосистемы, рост выручки может создавать впечатление более устойчивого спроса, чем есть на самом деле.
Американский бигтех пока может позволить себе такие расходы благодаря финансовым подушкам — прибыльным бизнесам в поиске, цифровой рекламе и облачным сервисам, а также доступу к капиталу крупных фондов с длинным горизонтом планирования. Это дает ему запас прочности, которого может не хватать молодым китайским компаниям. Но даже огромные доходы от традиционного бизнеса не отменяют вопроса о том, окупятся ли новые триллионные вложения.
Общий риск: кто заплатит?
Главный риск и для США, и для Китая – разрыв между масштабом инвестиций в ИИ и способностью конечного спроса обеспечить их окупаемость. В Китае этот риск уже связался с резким пересмотром рыночных оценок. В США вопрос пока заключается в том, будут ли поспевать доходы от ИИ за расходами на его развитие.
"Чтобы обеспечить приемлемую отдачу на инвестиции, доходы от ИИ до 2030 г. должны достичь $2,5–3,5 трлн в год. Учитывая, что сейчас корпоративные доходы от ИИ составляют около $200 млрд, понадобится колоссальный скачок. Это значит, что потребители должны тратить на услуги искусственного интеллекта. Вероятно?" — рассуждает Дарио Перкинс, директор глобальных макроэкономических исследований компании TS Lombard.
Эти триллионы — не универсальный порог безубыточности всей ИИ-индустрии, а оценка масштаба доходов, необходимых для оправдания инвестиций при определенных допущениях. А $200 млрд — это не все возможные доходы от ИИ, а показатель корпоративного сегмента, о котором говорит Перкинс. Однако сможет ли отрасль преодолеть разрыв между нынешним объемом доходов и необходимым уровнем?
Вопрос можно сформулировать и проще: а вы бы платили за услуги ИИ столько же, сколько тратите на еду?
Сравнение Перкинса — намеренно провокационное, но оно подчеркивает главную проблему. Часть инвестиций могут окупить корпоративные клиенты, государственные учреждения и другие заказчики. Однако для этого ИИ должен не просто вызывать восторг у инвесторов, а приносить пользователям такую практическую пользу, чтобы они были готовы регулярно платить за него большие деньги.
Сам Перкинс обращает внимание и на политический риск. Обычные люди могут не видеть достаточной пользы от ИИ, беспокоиться о рабочих местах и выступать против строительства дата-центров рядом с жильем. Это не означает, что все потребители против технологии. Но энтузиазм инвесторов далеко не всегда совпадает с настроениями общества. А в демократических странах общественное недовольство может превратиться в политические решения, способные затормозить развитие отрасли.
Что дальше
Китайский сценарий показал, что происходит, когда чрезмерные рыночные ожидания сталкиваются с сомнениями по поводу будущего спроса и прибыльности. США пока что имеют больший запас прочности благодаря прибыльному традиционному бизнесу техногигантов и доступу к капиталу. Но этот ресурс не бесконечен.
Если в ближайшие годы бизнес и обычные люди не начнут массово покупать ИИ-продукты, а доходы от них не обеспечат достаточной отдачи на триллионные инвестиции, американский рынок рискует столкнуться с болезненным отрезвлением. Оно может проявиться в падении капитализаций, сокращении инвестиций, консолидации отрасли и списании вложений в избыточную инфраструктуру. В то же время не каждый неудачный проект обязательно превратится в убыток: дата-центры можно перепрофилировать, а подешевевшие вычисления могут открыть новые сферы использования ИИ.
Так что китайский обвал не означает, что американский пузырь непременно лопнет по тому же сценарию. Но он напоминает о простой вещи: высокие оценки и стремительный рост выручки еще не гарантируют окупаемости инвестиций.
Денежные карусели рано или поздно замедляются. Вопрос лишь в том, успеет ли реальный спрос угнаться за инвестиционными ожиданиями — и кто заплатит, если этого не произойдет.


